住宅ローン控除の年末調整|2年目以降の書類と確認の手順
「経理さん、これ住宅ローンの書類です。去年は自分で確定申告したんですけど、今年からは会社でお願いできるんですよね?」 年末調整の書類を集めていると、こんなふうに封筒を2つ手渡されることがあります。受け取ってはみたものの、細かい数字がびっしり並んだ用紙を前に、「で、私はどこを見て、何を確かめればいいんだろう」と手が止まる。その感覚は、ひとりで給与を回している人なら一度は通る道だと思います。
ここで迷うのは、あなたの知識不足のせいではありません。住宅ローン控除は、入居した年によってルールが違い、書類も税務署と金融機関の2か所から届き、しかも1年に数人分しか回ってこない手続きです。慣れる機会がないのは当たり前なのです。
でも、会社でやることは意外と限られています。この記事では、2年目以降の人から集める書類と、受け取ったときに見るポイントを順番に整理します。控除額の仕組みを全部覚える必要はありません。「何を集めて、どこを確かめるか」だけ、一緒にはっきりさせていきましょう。
結論:住宅ローン控除は、1年目は本人の確定申告、2年目以降は年末調整で受けられます。会社が集めるのは、①税務署から本人に届く「住宅借入金等特別控除申告書(兼 証明書)」と、②金融機関が発行する「年末残高証明書」の2つが基本です(入居時期や金融機関での手続きによっては②が不要なケースもあります)。受け取ったら、年分・本人の氏名・残高の転記・共有名義の持分・控除額の記入の5点を確認すれば大丈夫です。要件や様式は税制改正で見直されることがあるので、迷ったときは国税庁の最新情報や顧問税理士に確認しましょう。
何が起きているか:住宅ローン控除は「1年目」と「2年目以降」で窓口が変わる
まず、仕組みの全体像だけ押さえておきましょう。ここがわかると、従業員から「会社でできますか?」と聞かれたときに、落ち着いて答えられます。
- 1年目(入居した年の分):本人が税務署へ確定申告します。会社の年末調整では受けられません。
- 2年目以降:1年目の確定申告を済ませた人には、税務署から残りの年数分の申告書がまとめて届きます。その年の分を会社に出してもらえば、年末調整で控除できるようになります。
つまり、会社が関わるのは「2年目以降」だけです。「今年家を買いました」という人には、「1年目はご自身で確定申告をお願いします。来年からは会社でできますよ」と伝えれば十分です。
集める書類は2つ:申告書と残高証明書
2年目以降の人から出してもらうのは、基本的に次の2つです。どちらも本人の手元にしか届かない書類なので、対象者には早めに「探しておいてくださいね」と声をかけておくと安心です。
① 住宅借入金等特別控除申告書(兼 年末調整のための証明書)
1年目の確定申告のあと、税務署から本人あてに、残りの年数分がまとめて郵送されてくる用紙です。1年分ずつ使うので、その年の分(今年なら令和8年分)を1枚出してもらいます。
- 何年分かが1冊・1束になって届くため、「去年の分」や「来年の分」を間違えて持ってくることがあります。
- 本人が紛失していた場合は、税務署に再発行を申し出ることができます。時間がかかるので、なくしたと聞いたら早めに案内しましょう。
② 金融機関の「年末残高証明書」
借入先の銀行などが発行する、その年の年末時点のローン残高(見込み)を示した証明書です。秋ごろに本人あてに届くのが一般的です。
- ローンを2本組んでいる人(たとえば建物と土地で別、夫婦それぞれ別など)は、証明書も2枚になることがあります。
- なお、入居した時期や、本人が金融機関で所定の手続きをしているかによっては、残高証明書の提出がいらないケースもあります(金融機関から税務署へ残高の情報が直接届く仕組みで、申告書に年末残高があらかじめ印字されている場合など)。従業員の書類がどちらのタイプか迷ったら、申告書の記載や国税庁の案内で確認しましょう。
最近は電子で出してもらう方法も
申告書や残高証明書は、マイナポータルなどを通じた電子データで受け取り、給与ソフトや年末調整ソフトに取り込める形も広がっています。自社のソフトが対応していれば、紙の回収と転記が減って助かります。まずは今年、「うちのソフトは電子データの取り込みに対応しているか」を一度見ておくだけでも十分です。
受け取ったら確認する5つのポイント
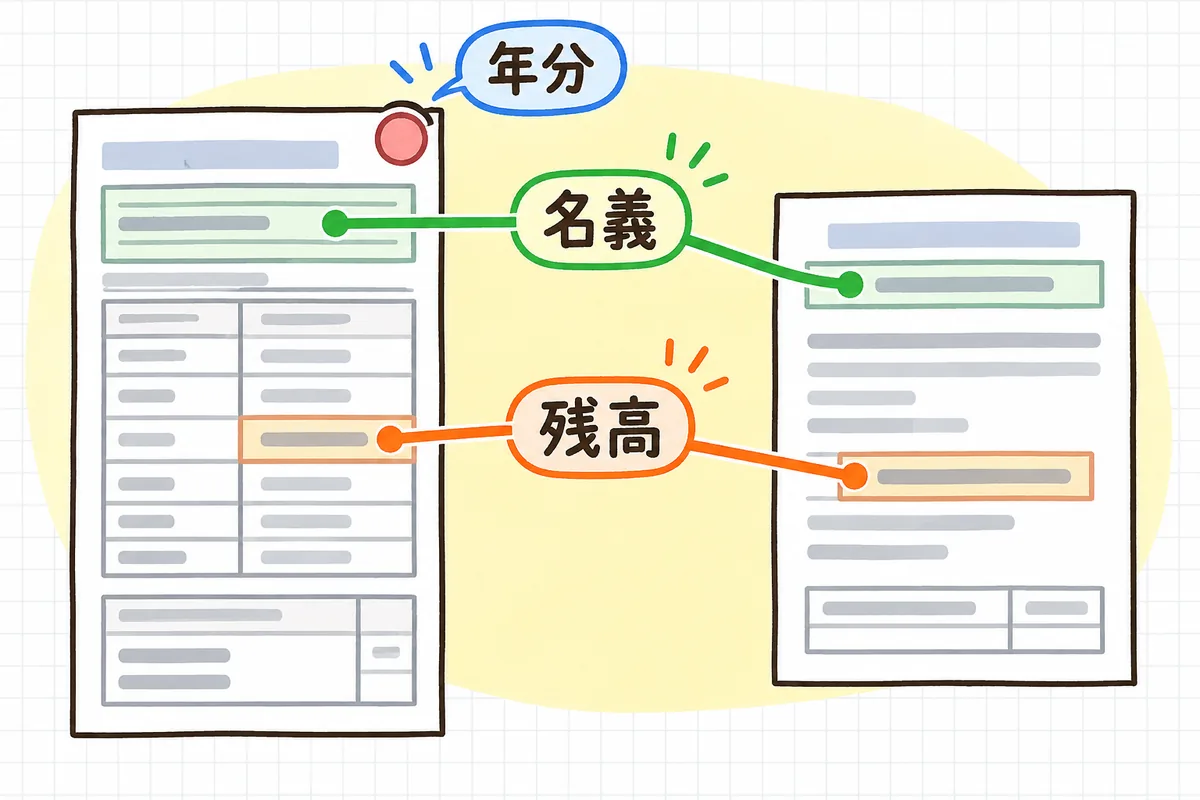
書類がそろったら、次の5点を順番に見ていきます。計算の中身を検算するというより、「本人の書いた内容と証明書が、ちゃんとつながっているか」を確かめるイメージです。
- 年分は今年か:申告書の右上などにある年分が、今年(令和8年分)になっているか。
- 本人の氏名・住所が合っているか:申告書と残高証明書の名義が、その従業員本人か。
- 年末残高の転記が合っているか:残高証明書の金額が、申告書の該当欄に正しく書き写されているか(印字済みの場合はその金額を確認)。
- 共有名義・連帯債務の持分:夫婦で共有している家なら、本人の持分にあたる金額で計算されているか。証明書は全額、申告書は持分で計算、という形になるので、数字が違っていても慌てなくて大丈夫です。
- 控除額が記入されているか:申告書の「控除額」の欄が埋まっているか。空欄なら、本人に記入をお願いするか、記載例を一緒に見ながら埋めます。
救いの一言:控除額の細かい計算式(借入残高に掛ける率や上限額)は、入居年によって違います。でも、それを暗記していなくても大丈夫。申告書の欄に沿って記入・印字されているので、あなたは「年分」「名義」「転記」がつながっているかを見れば、大きな間違いはほとんど防げます。
具体例:こんなところでつまずきやすい
現場でよくある「あれ?」を3つ挙げておきます。どれも珍しいことではないので、起きたら落ち着いて本人と確認すれば大丈夫です。
- 来年分の申告書を出してきた:まとめて届く用紙の束から、隣の年の分を切り取ってしまうケース。年分を指さして「今年の分はこちらですね」と一緒に確認します。
- 残高証明書の金額と申告書の金額が違う:多くは、共有名義で持分計算をしているか、ローンが2本あって合算しているかのどちらかです。本人に「ローンは何本ありますか」「名義は共有ですか」と聞くと、たいてい解決します。
- 年の途中で引っ越して、その家に住んでいない:住宅ローン控除は、原則としてその年の12月31日まで住んでいることが前提です。転勤などの事情がある場合は扱いが変わることがあるので、本人に税務署か顧問税理士へ確認してもらいましょう。
影響:控除しきれなかった分は住民税へ
住宅ローン控除は、まずその年の所得税から引かれます。年末調整で計算する所得税額より控除額のほうが大きいと、引ききれない分が出ますが、その分は一定の範囲で翌年度の住民税から引かれる仕組みになっています。
会社として大事なのは、源泉徴収票と給与支払報告書に、住宅ローン控除の情報(控除額・控除可能額・居住開始年月日など)を正しく載せることです。給与ソフトに申告書の内容を入力すれば自動で反映されることが多いので、入力後に源泉徴収票のプレビューで、該当欄が埋まっているかを一度見ておきましょう。ここが抜けると、本人の住民税で控除が受けられなくなるおそれがあります。
明日やること(まず1つだけ)
明日やることは、「従業員名簿を開いて、住宅ローン控除の2年目以降に当てはまりそうな人に印をつける」だけで十分です。
去年の年末調整で住宅ローン控除の書類を出してくれた人、去年「家を買ったので確定申告します」と話していた人——その人たちが今年の対象者です。印をつけたら、案内文に「申告書と残高証明書(届いていれば)を探しておいてください」と一言添えておきましょう。それだけで、12月の「書類が見つからない」がぐっと減ります。
チェックリスト:住宅ローン控除の年末調整
- 2年目以降の対象者を名簿で洗い出したか
- 1年目の人には「今年は確定申告、来年から会社で」と案内したか
- 申告書の年分が今年(令和8年分)になっているか
- 申告書と残高証明書の名義が本人か
- 残高証明書の金額が申告書に正しく転記(または印字)されているか
- ローン2本・共有名義の人は、合算・持分の計算を本人に確認したか
- 申告書の控除額の欄が記入済みか
- 年末時点でその家に住み続けているかを確認したか
- 給与ソフトに入力後、源泉徴収票の住宅ローン控除欄が埋まっているか見たか
最後に
住宅ローン控除の書類は、従業員にとっては「何十年も続くローンの、毎年の小さな取り戻し」です。その大事な手続きを、ひとりで受け取って、見比べて、ソフトに入れている——それは決して小さな仕事ではありません。
でも、覚えることは多くありません。「1年目は確定申告、2年目以降は会社で」「年分・名義・転記を見る」——この2つを持っていれば、毎年の住宅ローン控除はもう怖くありません。計算の細かいところはソフトと申告書の欄に任せて、あなたは「書類がちゃんとつながっているか」を見る人でいれば十分です。
今年、封筒を受け取ったときに「年分、名義、残高」とつぶやけたら、それで大丈夫。ひとつずつ、一緒に片づけていきましょう。
本記事は一般的な実務情報です。住宅ローン控除の要件・控除率・様式は、入居した年や税制改正によって異なります。最終的な判断は、国税庁の最新情報や、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 年末調整で集める書類の全体と、そのまま使える案内文の型は、年末調整で集める書類と従業員への案内文の作り方にまとめています。
- いつ・何をするかの全体像は、年末調整のスケジュールとやることもあわせてどうぞ。
- 今年途中で入社した人がいる場合は、中途入社者の年末調整|前職の源泉徴収票を合算する手順と確認点も役に立ちます。
- 扶養の欄で迷ったら、扶養控除・配偶者控除の確認ポイントへ。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。