中途入社者の年末調整|前職の源泉徴収票を合算する手順と確認点
「そういえば、7月に入ったあの人。前の会社の分って、年末調整でどうするんだっけ」 給与明細の締めをしながら、ふと手が止まる瞬間がありますよね。自社で払った給与のことならわかる。でも、よその会社が払った給与まで自分が計算に入れるの?と思うと、急に不安になります。
ここで迷うのは、あなたが不慣れだからではありません。中途入社の人の年末調整は、毎年いるとは限らないので、やり方を思い出す機会そのものが少ないのです。しかも「前職の分」という、自分の手元にない数字を扱うので、身構えるのは自然なことです。
でも、安心してください。やることの中心は、前の会社の源泉徴収票から3つの数字を読み取って、自社の分に足すことです。この記事では、どの数字を足すのか、書類が届かないときはどうするのか、最後に作る源泉徴収票に何を書くのかまで、順番に整理します。一緒に確認していきましょう。
結論:年の途中で入社し、年末まで在籍していて、自社に扶養控除等申告書を出している人は、前職の分も含めて自社で年末調整します。前職の源泉徴収票から ①支払金額 ②源泉徴収税額 ③社会保険料等の金額 の3つを自社分に足し、合計で年税額を計算して精算します。前職の源泉徴収票がそろわないときは、年末調整に前職分を入れられないので、自社分だけの源泉徴収票を渡し、本人に確定申告をお願いする形になります。だからこそ、10月のうちに「前職の源泉徴収票をお願いします」と声をかけておくのがいちばん効く一手です。
何が起きているか:年末調整は「その年の給与全部」で計算する
まず、なぜ前の会社の分を足すのかを押さえておきましょう。ここが腹落ちすると、あとの手順が「作業」ではなく「理由のある確認」に変わります。
年末調整は、毎月の給与から天引きしてきた所得税(源泉徴収)を、1年分の給与が確定した時点で「本来の年税額」と突き合わせて精算する手続きです。この「1年分の給与」は、本人がその年に受け取った給与全部のこと。自社が払った分だけではありません。
たとえば1月〜6月は前の会社、7月〜12月はあなたの会社で働いた人なら、1年分の給与は「前職の6か月+自社の6か月」です。自社分だけで計算すると、年収が実際より少なく見えて、年税額がずれてしまいます。
そして、前の会社では通常、退職した時点では年末調整をしていません。退職時に出る源泉徴収票は「年調未済(年末調整がまだの状態)」で、生命保険料控除などの欄も空いているのがふつうです。その続きを、年末まで在籍している今の会社が引き受ける——というのが、中途入社者の年末調整の全体像です。
年末調整の対象になるのは、原則として年末まで在籍していて、自社に「扶養控除等(異動)申告書」を出している人です。入社手続きのときにこの申告書を受け取っていれば、その人は自社で年末調整をする対象になります。まだ受け取っていない人がいたら、まずはそこから確認しておくと安心です。
具体例:前職の源泉徴収票の「3つの欄」を足す
では、実際にどこを足すのかを見ていきます。前の会社の源泉徴収票で見るのは、次の3つの欄です。
| 見る欄 | 何の数字か | 足す先 |
|---|---|---|
| 支払金額 | 前職で受け取った給与・賞与の合計(税金などを引く前の額) | 自社の支払金額に足す |
| 源泉徴収税額 | 前職で天引きされた所得税の合計 | 自社で天引きした所得税に足す |
| 社会保険料等の金額 | 前職で天引きされた健康保険・厚生年金・雇用保険などの合計 | 自社の社会保険料に足す |
数字で見てみましょう。1月〜6月は前職、7月〜12月は自社で働いた人の例です(金額はわかりやすくした例です)。
| 前職(1〜6月) | 自社(7〜12月) | 合計(年末調整で使う額) | |
|---|---|---|---|
| 支払金額 | 1,800,000円 | 2,100,000円 | 3,900,000円 |
| 源泉徴収税額 | 36,000円 | 42,000円 | 78,000円 |
| 社会保険料等 | 270,000円 | 315,000円 | 585,000円 |
年末調整では、この合計の支払金額390万円をもとに給与所得を出し、合計の社会保険料58万5,000円などの控除を差し引いて、その年の年税額を計算します。そして、年税額と合計の源泉徴収税額7万8,000円を比べ、多く引きすぎていれば還付、足りなければ追加で徴収します。
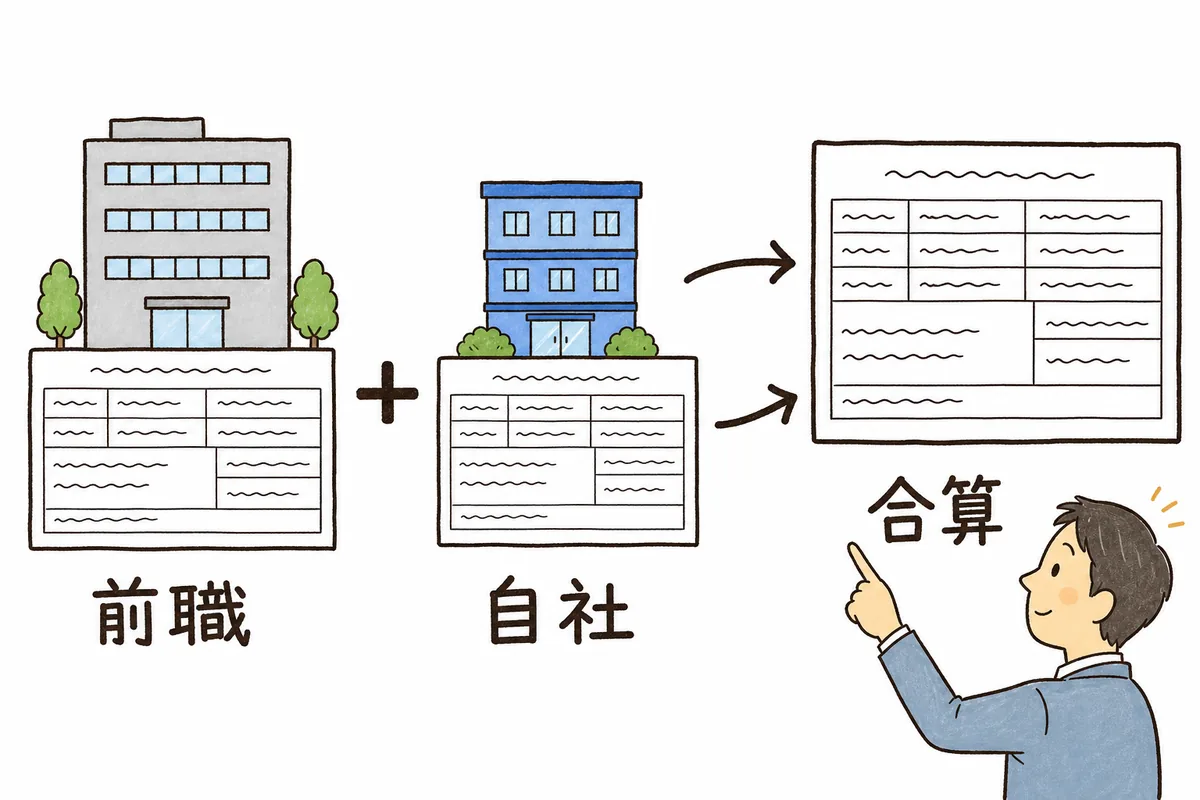
実際の計算は給与ソフトがやってくれます。あなたの仕事は、前職の3つの数字を、正しい欄に、正しく入力すること。ここさえ押さえれば大丈夫です。多くの給与ソフトには「前職分」や「前職の源泉徴収票」を入力する画面があるので、そこに3つの数字を入れる形になります。
読み取りのコツ:社会保険料等の欄には、括弧書きで小規模企業共済等掛金(iDeCoなど)の額が内書きされていることがあります。ソフトの入力欄が分かれているときは、源泉徴収票の書き方に合わせて入力してください。迷ったら、その欄だけ付せんを貼って顧問税理士に確認すれば十分です。
足さないもの:ここは現場でも迷いやすいところです
「前にもらったお金は全部足すの?」と迷いやすいので、足さないものも整理しておきます。
- 失業給付(雇用保険の基本手当):前職を辞めてから入社までのあいだに受け取っていても、所得税はかからないので足しません。
- 前職の退職金:退職金は給与とは別の「退職所得」として前職で精算済みです。源泉徴収票の様式も別なので、年末調整には入れません。
- フリーランスとしての報酬:入社前に個人で仕事を受けていた収入は給与ではないので、年末調整には入れません。必要に応じて本人が確定申告します。
- 今も続けている副業先の給与:前職ではなく「今も並行して働いている別の会社」の給与は、年末調整では合算できません。本人の確定申告で精算します。
「前の会社でもらった給与」だけを足す、と覚えておけば迷いません。
影響:前職の源泉徴収票が届かないとき
いちばん困るのは、12月になっても前職の源泉徴収票が手元にないケースです。前の会社には、退職した人に源泉徴収票を渡すルールがあります(退職後1か月以内が目安)。それでも、郵送先が古い住所だった、本人がどこにしまったか忘れた、ということは現場ではよくあります。
前職の源泉徴収票がないまま、自社の分だけで年末調整を進めることはできません。そのときの流れは次のとおりです。
- 自社分だけの源泉徴収票を作る(前職分を含めない、年末調整をしていない状態のもの)。
- 本人に、前職と自社の2枚の源泉徴収票で確定申告してもらうよう伝える。
- 本人が確定申告で1年分をまとめて精算する。
本人にとっては確定申告のひと手間が増えます。それを避けるためにも、早めの声かけがいちばんの手立てになります。本人を責める話ではなく、「こちらで1年分まとめて計算するために、ぜひ預からせてください」と伝えるのがコツです。
前職が廃業していて連絡が取れないなど、どうしても手に入らない事情があるときは、顧問税理士や所轄税務署に相談しましょう。ひとりで抱え込まなくて大丈夫です。
最後に作る源泉徴収票:摘要欄に前職の情報を書く
年末調整が終わったら、自社で源泉徴収票を作って本人に渡します。前職分を合算した人の源泉徴収票は、少しだけ書き方が変わります。
- 支払金額・源泉徴収税額・社会保険料等の金額の欄は、前職分を含めた合計額を書きます(先ほどの例なら、支払金額3,900,000円)。
- 摘要欄に、前職の情報を書きます。目安は次のとおりです。
- 前職の会社の住所(所在地)と名称
- 前職を退職した年月日
- 前職分の支払金額・源泉徴収税額・社会保険料等の金額
- 中途就・退職の欄に、自社に入社した年月日(就職年月日)を書きます。
給与ソフトに前職分を入力していれば、多くの場合は摘要欄まで自動で埋まります。出力したあとに、摘要欄に前職の会社名と金額が載っているかを目で見て確かめる——それだけで十分です。市区町村に出す給与支払報告書も同じ内容で作られるので、源泉徴収票を確かめておけば両方の安心につながります。
明日やること(まず1つだけ)
今は9月の終わり。年末調整の本番はまだ先ですが、中途入社者の対応は早めの一手がいちばん効くところです。
明日やることは、「今年入社した人の名前を書き出して、前職の源泉徴収票を預かっているか」を確かめるだけで十分です。
- 入社手続きの書類ファイルを開き、今年の入社者を一覧にする
- それぞれ「前職あり/なし(新卒・ブランクありなど)」をメモする
- 前職ありの人のうち、源泉徴収票をまだ預かっていない人に、ひと言声をかける
声かけの一文は、たとえばこんな形で大丈夫です。
お疲れさまです。経理の●●です。
今年の年末調整で、前の会社のお給料もあわせて計算するために、
前職の「源泉徴収票」を預からせていただけますか。
お手元にない場合は、前の会社に再発行をお願いしてもらえると助かります。
わからないことがあれば、いつでも声をかけてください。
10月のうちにこの一文を送れれば、12月に慌てることはぐっと減ります。
チェックリスト:中途入社者の年末調整
- 今年の中途入社者を一覧にしたか
- その人から扶養控除等(異動)申告書を受け取っているか
- 前職ありの人から、前職の源泉徴収票を預かったか(入社前に複数社あれば、その全部)
- 前職の源泉徴収票の支払金額・源泉徴収税額・社会保険料等の金額を読み取ったか
- 給与ソフトの前職分の欄に、3つの数字を正しい欄に入力したか
- 失業給付・退職金・フリーランス報酬・今も続く副業の給与を足していないか
- 前職の源泉徴収票が届かない人には、確定申告が必要になることをやさしく伝えたか
- 出力した源泉徴収票の摘要欄に、前職の会社名・退職年月日・前職分の金額が載っているか
- 中途就・退職の欄に、自社の入社年月日が入っているか
最後に
中途入社の人の年末調整は、自分の会社の外で起きたことまで受け止めて、1年分をきれいにまとめる仕事です。手元にない書類を待ち、よその会社の数字を読み取り、自社の分と足し合わせる——それを毎年ではない頻度で、ひとりで思い出しながら進めるのは、本当に大変なことだと思います。
でも、やることは難しくありません。前職の源泉徴収票を預かって、3つの数字を足して、摘要欄を確かめる。それだけです。今年入った人にとって、前の会社の分までまとめて精算してもらえることは、自分で確定申告をしなくて済む、小さくない安心です。あなたのその確認が、新しく入った仲間の年末を静かに支えています。
今日、今年の入社者の名前をひとり思い浮かべられたなら、それでもう準備は始まっています。ひとつずつで大丈夫です。
本記事は一般的な実務情報です。年末調整の対象者の範囲、控除の要件、源泉徴収票の記載方法は、税制改正や個別の事情によって見直されることがあります。最終的な判断は、国税庁の「年末調整のしかた」など最新の一次情報や、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 年末調整全体の流れを先に押さえたいときは、年末調整のスケジュールとやること|担当者が迷わない全体像からどうぞ。
- 従業員への案内文の型は、年末調整で集める書類と従業員への案内文の作り方にまとめています。
- 入社時にそろえる書類の全体は、入社時の手続き|集める書類と社会保険・雇用保険の資格取得を期限順にもあわせてどうぞ。
- 扶養の欄で迷ったら、扶養控除・配偶者控除の確認ポイント|申告書の見方が役に立ちます。ほかの実務の手順も、記事一覧から少しずつ一緒に整理していきましょう。