勘定科目マスタの整理|使う科目を絞って入力を速くする手順
コンビニで買ったコピー用紙の領収書を手に、仕訳の入力画面で科目を選ぼうとする。「消耗品費」「事務用品費」「備品消耗品費」。3つ並んでいて、先月どれで入れたかを思い出すために、また過去の仕訳を検索する。
1件なら数秒のことです。でも、毎月何百件と入力していると、この「どっちだっけ」が、じわじわと時間と気力を削っていきます。
科目が増えてしまったのは、だれかが悪かったわけではありません。会計ソフトの初期設定、前任の人が足した科目、ある年だけ必要だった科目。会社の歴史が、そのまま一覧に積み重なっているだけです。
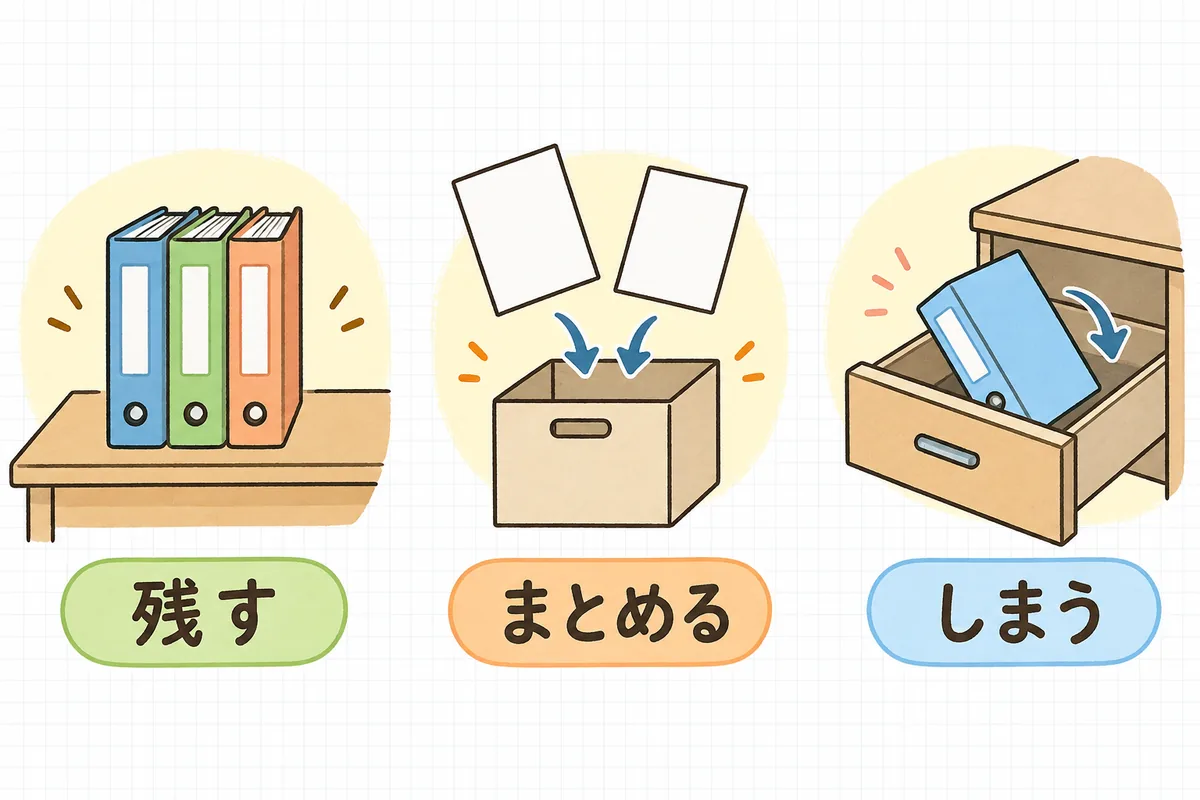
結論:勘定科目マスタは、①1年分の使用実績を出す → ②「残す・まとめる・しまう」の3つに分ける → ③期首から切り替えるの順で整理すると、無理なく軽くなります。使っていない科目は削除せず、しまう(非表示にする)だけで十分です。交際費や租税公課のように、税金の計算で分けておく必要がある科目はまとめない。切り替える前に、顧問税理士さんに対応表を見せて一言相談しておけば安心です。今日は、試算表で「1年間に1回も使っていない科目」に印をつけるところから始めましょう。
勘定科目が増えすぎると、何が起きているか
科目が多いこと自体は、間違いではありません。困るのは、似た科目が並んで、人によって・月によって使い分けがぶれることです。
- 入力のたびに迷う:候補が多いほど、選ぶ時間がかかります。迷うたびに過去の仕訳を検索するので、入力がなかなか前に進みません。
- 同じ支出が、月によって別の科目に入る:4月は「事務用品費」、5月は「消耗品費」。年間で見ると、どちらの科目も中途半端な金額になり、前年との比較がしにくくなります。
- 「雑費」がふくらむ:迷った支出の行き先が雑費になり、雑費の中身がだれにも説明できなくなります。
- 引き継ぎで伝えることが増える:「この科目はこういうときに使う」というルールが、頭の中にしか残りません。
科目の選び方そのものに迷うときは、先に勘定科目の選び方|迷ったときの判断軸と科目一覧を見ておくと、この記事の整理がぐっと進めやすくなります。この記事は、一覧(マスタ)そのものを軽くするほうに絞って整理します。
整理の手順|「残す・まとめる・しまう」に分ける
ステップ1|1年分の使用実績を出す
最初にやるのは、どの科目をどれだけ使っているかを数字で見ることです。記憶で決めると、「たまに使う気がする」で全部残ってしまいます。
- 会計ソフトで、直近1年分(前期1年分がおすすめ)の試算表を出します。
- 科目ごとに、年間の金額と、できれば仕訳の件数を見ます。総勘定元帳で科目を開けば、件数も確かめられます。
- 表計算ソフトに「科目名・年間金額・件数・判定」の4列を作り、費用の科目から書き写していきます。
年1回しか使わない科目(例:決算のときだけ使う科目)もあるので、1か月分ではなく、必ず1年分で見るのがポイントです。
ステップ2|3つに分ける
書き出した科目に、判定を入れていきます。
| 判定 | 目安 | 例 |
|---|---|---|
| 残す | 毎月のように使う/税金の計算で分けておく必要がある/決算書・内訳書でそのまま使う | 給料手当、法定福利費、地代家賃、交際費、租税公課 |
| まとめる | 似た名前の科目があり、使い分けのルールが説明できない | 事務用品費と備品消耗品費 → 消耗品費へ |
| しまう | 1年間で1回も使っていない/終わった事業や取引でしか使わない | 初期設定のまま一度も使っていない科目 |
ここで、いちばん大事な注意があります。金額や件数が少なくても、税金の計算のために分けておく科目は「まとめる」に入れないでください。
- 交際費:法人税の計算で、損金にできる額に上限があります(中小法人の定額控除限度額など)。ほかの科目に混ぜると、申告のときに抜き出し直す手間がかかります。
- 租税公課:延滞税や加算税のように損金にならないものが混ざることがあり、消費税の区分も多くが「対象外」です。
- 寄附金・役員報酬など:これらも申告書で別に計算する場面があります。
こうした科目は、件数が少なくても「残す」です。迷う科目には「税理士さんに確認」と書いておけば大丈夫です。交際費と会議費の分け方は、接待交際費と会議費の違い|線引きと仕訳を実例で整理にまとめています。
ステップ3|まとめ先と、新しい使い分けを決める
「まとめる」にした科目は、どの科目に寄せるかを1対1で決めます。表に「まとめ先」の列を足すだけです。
あわせて、残す科目のうち迷いやすいものには、1行の使い分けルールを書き添えます。
- 消耗品費:10万円未満の事務用品・備品(コピー用紙、文具、小さな機器など)
- 支払手数料:振込手数料、ソフトやWebサービスの月額利用料
- 雑費:どこにも当てはまらない少額のものだけ。月に数件を超えたら、行き先を見直すサイン
この「まとめ先」と「使い分けルール」が、そのまま対応表になります。来年の自分と、次の担当者のための地図です。
ステップ4|期首から切り替えて、しまう科目は非表示に
切り替えは、できるだけ期首(新しい事業年度の初日)からにします。期の途中で科目を変えると、同じ年度の中で「前半はA、後半はB」になり、年間の比較や決算の集計がややこしくなるからです。
- しまう科目は、削除しないで非表示にする:過去に使ったことのある科目は、ソフトによっては削除できないこともあります。非表示にしておけば、入力画面の候補からは消え、過去の仕訳はそのまま残ります。
- まとめる科目も、旧科目は非表示に:新しい期からは、まとめ先の科目だけで入力します。
- 消費税の区分を確かめる:科目ごとに、初期値の税区分(課税仕入・対象外など)が決まっていることが多いです。まとめ先の科目の税区分が、寄せてくる取引に合っているかを一度確かめます。
- 自動登録ルールも直す:銀行・カード明細の自動仕訳ルールや、よく使う仕訳のひな形に旧科目が残っていると、しまったはずの科目に入り続けます。
税区分の考え方は消費税の税区分の付け方|課税・非課税・不課税・免税を記帳で分ける、明細連携の自動ルールは銀行・カード明細の自動連携で記帳を時短|ひとり経理の始め方もあわせて見ておくと安心です。
具体例|販管費の科目を38→24にした場合(架空)
架空の会社で、費用(販売費及び一般管理費)の科目を整理した例です。
| 判定 | 科目数 | 中身 |
|---|---|---|
| 整理前 | 38 | 初期設定の科目+前任者が足した科目 |
| しまう | 9 | 前期1年間で使用0件 |
| まとめる | 5 | 事務用品費・備品消耗品費→消耗品費、打合せ費→会議費 など |
| 残す | 24 | 38 − 9 − 5 = 24 |
数字で見ると、入力画面の候補が3分の2より少なくなったことになります(24÷38=約63%)。
もうひとつ、整理のついでに見つかったことがありました。雑費の年間120件のうち、80件がソフトやWebサービスの月額利用料だったのです。科目を新しく作るのではなく、「月額利用料は支払手数料」という使い分けルールを1行足しただけで、雑費は40件に減りました。
この対応表を顧問税理士さんに見せたところ、「交際費は会議費と混ぜずに残しておきましょう」「決算書の表示はこちらで組み替えているので、この形で問題ないです」と返ってきて、次の期首から切り替えることになりました。相談したのは、表を1枚見せて10分ほどです。
影響|科目を絞ると、何が変わるか
- 入力が速くなる:候補が少ないほど、選ぶのも探すのもラクになります。「どっちだっけ」で手が止まる回数が減ります。
- 毎月の数字がぶれにくくなる:同じ支出が同じ科目に入るので、前月・前年との比較が素直に読めるようになります。
- 雑費の中身を説明できる:雑費が「本当にどこにも入らないもの」だけになり、社長や税理士さんに聞かれても困りません。
- 引き継ぎがラクになる:対応表と使い分けルールが、そのまま手順書の1ページになります。
そして、対応表を作っていると、これまで自分がどれだけ「その都度の判断」で入力を支えてきたかが見えてきます。迷いながらでも毎月の帳簿を締めてきたこと、それ自体がちゃんとした仕事です。
明日やること(まず1つだけ)
明日やるのは、科目を消すことではありません。
前期1年分の試算表を出して、費用の科目のうち「年間0円」の科目に印をつける。 それだけです。印がついた科目が、そのまま「しまう」候補になります。
印がつけられたら、次の日に似た名前の科目を探して、「まとめる」候補を並べる。そこまでできれば、期首の切り替えに向けた準備はもう半分終わっています。
勘定科目マスタ整理のチェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 前期1年分の試算表で、年間0円の科目に印をつけた
- ステップ1|使用実績
- 費用の科目を「科目名・年間金額・件数・判定」の表に書き出した
- 1か月分ではなく、1年分で見た
- ステップ2|3つに分ける
- 「残す・まとめる・しまう」の判定を入れた
- 交際費・租税公課など、税金の計算で分ける科目は「残す」にした
- 迷う科目には「税理士さんに確認」と書いた
- ステップ3|まとめ先とルール
- まとめる科目のまとめ先を1対1で決めた
- 迷いやすい科目に、1行の使い分けルールを書いた
- 顧問税理士さんに対応表を見せて相談した
- ステップ4|切り替え
- 切り替えは期首からにした
- しまう科目・旧科目は、削除せず非表示にした
- まとめ先の科目の税区分を確かめた
- 明細連携の自動仕訳ルールと、仕訳のひな形の旧科目を直した
最後に
冒頭の、3つ並んだ「消耗品費」「事務用品費」「備品消耗品費」に戻ります。
あのとき毎回検索していたのは、あなたの記憶力が足りなかったからではありません。一覧のほうが、迷わせる形になっていただけです。一覧を整えれば、迷う回数は自然に減っていきます。
全部を一度に整理しなくて大丈夫です。今日は年間0円の科目に印をつけるだけ。次の期首に、少し軽くなった一覧で1件目の仕訳を入れる日を楽しみに、一緒に始めてみましょう。
本記事は一般的な実務情報です。勘定科目の名称・非表示や削除の可否・税区分の初期設定は、会計ソフトの種類やプランによって異なります。交際費等の損金算入の取扱いや決算書の表示科目など、税務・会計の最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 科目の決め方そのものは勘定科目の選び方|迷ったときの判断軸と科目一覧、科目の下で取引先や部門を分けたいときは補助科目・部門・タグの使い分け|部門別集計できる入力設計へ。
- 対応表を手順書にまとめるなら経理の引き継ぎ資料の作り方|3つの一覧で属人化を解く手順、毎月の流れはひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型を。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。