保険料の仕訳|掛捨て・積立・前払いの3つの分け方と決算処理
保険会社から封筒が届いて、通帳を見たら18万円が引き落とされていました。
火災保険の3年分、一括払い。契約書には「2026年4月1日から2029年3月31日まで」と書いてあります。
会計ソフトを開いて、金額欄に180,000と打ち込んで——そこで手が止まります。
損害保険料でいいのか。全額を今期の経費にしていいのか。3年分なのだから、何かしないといけない気がする。でも何をすればいいのかが分からない。
前払費用、という言葉は知っています。知っているのに、いくらを前払費用にすればいいのかが出てこない。
それから、隣に置いてある自動車保険の証券。こっちは1年分。積立型の火災保険の案内も来ていて、そこには「積立部分」という見慣れない言葉があります。社長が入っている法人契約の生命保険もある。
保険料という同じ名前なのに、扱いが全部違うように見える。ひとり経理だと、この「たぶん違うんだろうけど、どう違うのか誰にも聞けない」時間がいちばんしんどいですよね。
ここは、迷って当然の場所です。保険は種類が多く、しかも会計の話と税務の話が重なるので、入り口が広く見えます。
でも、実際に判断するときに見るのは、たった2つだけです。今日はその2つを一緒に確認していきましょう。
結論:2つの質問に順番に答えれば、仕訳は決まる
先に全体をお見せします。保険料の仕訳は、次の順で2回だけ質問すれば決まります。
質問1:その保険料に、貯まる部分(積立部分)はありますか。
| 答え | どうするか |
|---|---|
| ない(掛捨て) | 全額を費用にする。科目は「損害保険料」または「保険料」 |
| ある(積立型) | 積立部分は資産(保険積立金)、残りだけ費用にする |
| 法人契約の生命保険 | 自分で判断しない。保険会社の案内文書を持って税理士に確認する |
質問2:その費用の部分は、今期分だけですか。
| 答え | どうするか |
|---|---|
| 今期分だけ | そのまま費用でおしまい |
| 来期以降も含む | 来期以降の分を前払費用へ。決算日の翌日から1年を超える分は長期前払費用へ |
これだけです。
そしてもうひとつ、消費税は保険料は非課税です。ここは金額に関係なく毎回効いてくるので、後ろで別に取り上げます。
以下、順番に見ていきます。今日は質問1だけ読んで帰っても大丈夫です。
何が起きているか:「保険料」という名前が広すぎる
まず、混乱の正体を整理させてください。これは知識不足ではなく、言葉のくくり方の問題です。
私たちが「保険料」と呼んでいるものの中には、性質のまったく違う3つが混ざっています。
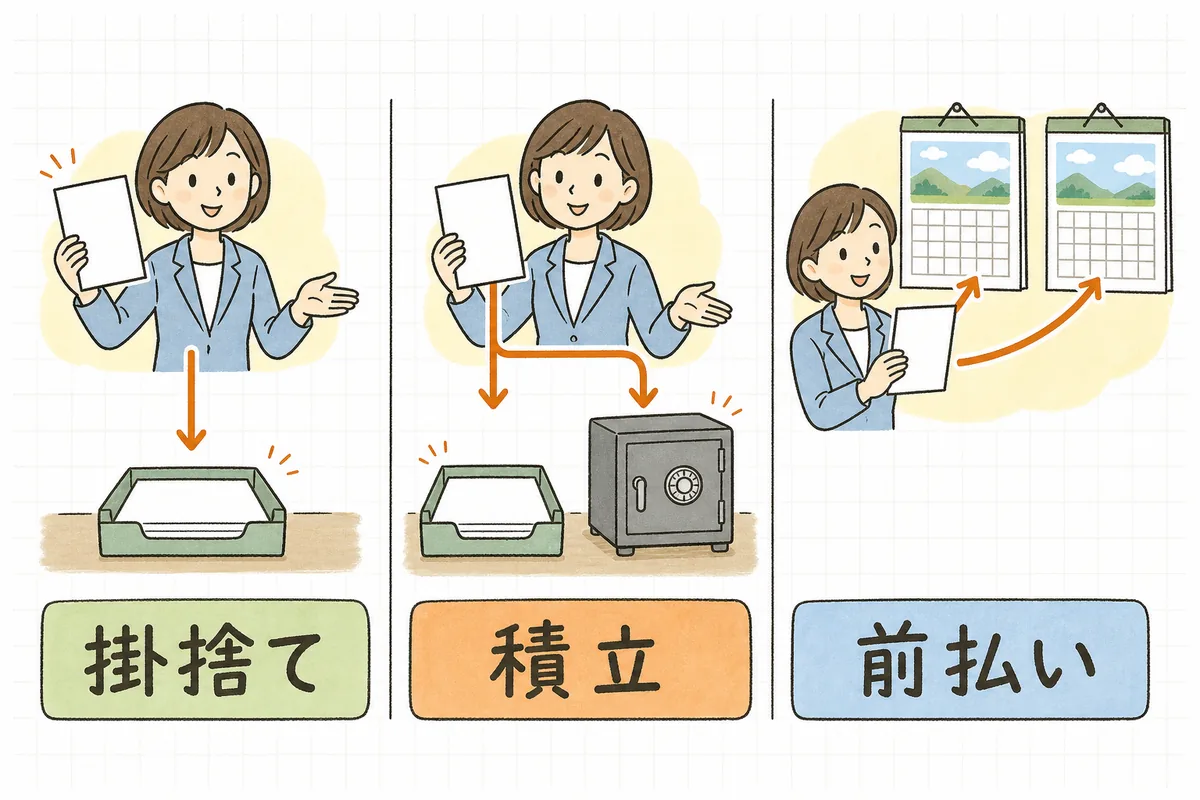
① 掛捨て(かけすて)=払ったら戻らないもの
火災保険、自動車保険、賠償責任保険、店舗総合保険。多くの損害保険がここです。
払った金額はそのまま費用になります。会社の手元に何も残らないからです。いちばん素直な形で、ひとり経理が扱う保険料の大半はこれです。
② 積立型=一部が会社に貯まるもの
積立型の火災保険(長期総合保険)や、満期返戻金のある保険がここです。
払った金額のうち、一部は「もしものときの補償」に使われ、残りは会社のために積み立てられます。積み立てられた分は、満期になれば会社に戻ってきます。
戻ってくるものは、費用ではありません。会社の財産(資産)です。だから、払った金額を2つに割る必要が出てきます。
③ 前払い=まだ受けていないサービスの分
これは①②とは別の軸の話です。掛捨てでも積立型でも起こります。
保険は「これから1年(または3年)守りますよ」という約束に対してお金を払います。お金は先に出ていくのに、守ってもらう期間はこれからなので、期をまたぐと「今期の費用」と「来期以降の費用」に分かれます。
この「まだ受けていない分」が、前払費用です。冒頭の3年分18万円が引っかかったのは、まさにここでした。
ここまでが全体像です。言葉が広すぎただけで、見るべき軸は「貯まるか」と「いつの分か」の2つしかありません。
具体例:実際に手を動かしてみる
ここからは、実際にありそうな4つの場面で仕訳を作ってみます。決算月は3月、すべて税抜経理ではなく金額そのままで書きます(保険料は消費税の非課税なので、税込・税抜で金額は変わりません。詳しくは後述)。
例1:火災保険を3年分、一括で払った(冒頭の18万円)
- 契約期間:2026年4月1日〜2029年3月31日(36か月)
- 支払額:180,000円(2026年4月1日に全額支払、掛捨て)
- 決算日:2027年3月31日
まず月あたりを出します。180,000円 ÷ 36か月 = 月5,000円。
これを、決算日を基準に3つに分けます。
| 期間 | 月数 | 金額 | 入る場所 |
|---|---|---|---|
| 2026年4月〜2027年3月(今期) | 12か月 | 60,000円 | 損害保険料(費用) |
| 2027年4月〜2028年3月(翌期) | 12か月 | 60,000円 | 前払費用(流動資産) |
| 2028年4月〜2029年3月(翌々期) | 12か月 | 60,000円 | 長期前払費用(固定資産) |
支払った日(2026年4月1日)の仕訳は、いったん全額を費用で受けておきます。
(支払日)
損害保険料   180,000 / 普通預金   180,000
そして決算日(2027年3月31日)に、今期分でない120,000円を振り替えます。
(決算日)
前払費用      60,000 / 損害保険料   120,000
長期前払費用   60,000 /
翌期首になったら、長期前払費用の60,000円を前払費用へ移します。1年ずつ「近づいてくる」からです。
(翌期の決算日)
損害保険料    60,000 / 前払費用      60,000   ← 翌期分を費用へ
前払費用 60,000 / 長期前払費用 60,000 ← 翌々期分を1年基準で振替前払費用と長期前払費用の線引きは、決算日の翌日から1年です。決算日の翌日から1年以内に費用になる分が前払費用(流動資産)、それを超える分が長期前払費用(固定資産)。これを1年基準(ワン・イヤー・ルール)と呼びます。貸借対照表の並びの意味は貸借対照表の見方|資産・負債・純資産をざっくり読むで整理しています。
支払時にいったん全額を費用にして決算で振り替える方法のほかに、支払時から前払費用に立てておく方法もあります。どちらでも決算の姿は同じです。ひとり経理なら、決算で一度に見直せる前者のほうが漏れにくいと思います。
例2:自動車保険を1年分払った(期をまたぐ)
- 契約期間:2026年10月1日〜2027年9月30日(12か月)
- 支払額:120,000円(掛捨て)
- 決算日:2027年3月31日
月あたり10,000円。今期分は2026年10月〜2027年3月の6か月=60,000円、残り6か月分の60,000円が翌期分です。
(決算日)
前払費用      60,000 / 損害保険料    60,000
1年以内に費用になるので、長期前払費用は登場しません。
ただし、この例2にはもっと簡単に済ませられる道があります。それが次の短期前払費用です。
例3:短期前払費用の特例を使う(1年以内なら振り替えなくてよい)
毎年決まった時期に1年分をまとめて払う保険は、条件を満たせば支払った期の費用にしたままでよいとされています。これを短期前払費用の特例といいます(法人税基本通達2-2-14)。
条件は、ざっくり次の3つです。
- 支払った日から1年以内に、その役務(保険でいえば補償)の提供を受け終わること
- 実際に支払っていること(未払いの計上ではなく、お金が出ていること)
- 毎期おなじ処理を続けること(今年だけ使う、はできません)
例2の自動車保険は、2026年10月1日に払って2027年9月30日で終わるので、支払日から1年以内に収まります。毎年この処理で通しているなら、決算で前払費用に振り替えず、120,000円を今期の費用のままにできます。
一方、使えないのはこんなときです。
| 場面 | 使えない理由 |
|---|---|
| 火災保険の3年分一括払い(例1) | 支払日から1年を超える期間の分が含まれる |
| 2027年2月に、2027年4月〜2028年3月分を前払い | 支払日(2月)から1年を超えて終わる(翌年3月末) |
| 今年から急にこの処理に変えた | 継続適用の条件を満たさない |
「支払った日から1年」であって「決算日から1年」ではないところが、いちばん間違えやすいポイントです。前払いの時期が早いほど、特例から外れやすくなります。
短期前払費用は便利ですが、一度この方法を選んだら毎期続けるのが条件です。「今期は利益が出たから使う」という切り替えは想定されていません。採用するかどうかは、顧問税理士と一度そろえておくと安心です。
例4:積立型の保険を払った(2つに割る)
- 積立型の火災保険、年払保険料:100,000円
- 保険会社の通知:積立部分70,000円/補償部分(掛捨て)30,000円
保険積立金    70,000 / 普通預金   100,000
損害保険料 30,000 /積立部分は資産なので、費用になりません。満期まで貸借対照表に載り続けます。
ここで大事なのは、割合を自分で決めないことです。積立部分と掛捨て部分の内訳は、保険会社から届く証券や案内文書に必ず書かれています。書かれていなければ、代理店か保険会社に「積立部分はいくらですか」と聞けば教えてもらえます。推測で7:3に割らない——ここだけ守れば大丈夫です。
満期になって返戻金を受け取ったときは、それまで積み上げた保険積立金を取り崩し、差額を雑収入(または雑損失)にします。満期の年に、急に大きな利益が出ることがあるので、返戻の予定は決算スケジュールに書き込んでおくと慌てません(決算スケジュールの逆算)。
ここは自分で判断しない:法人契約の生命保険
正直に書きます。法人契約の生命保険(定期保険・第三分野保険)の保険料は、ひとり経理が自分で判断する場所ではありません。
理由は、扱いが「保険の種類」ではなく解約したときに戻ってくる割合(解約返戻率)の高さで決まる仕組みになっているからです。返戻率が高いほど資産計上する割合が大きくなり、加入からの経過期間によっても変わります。証券を見ただけでは判断できません。
やることは、判断ではなく材料をそろえることです。
- 保険証券と、保険会社が発行する「経理処理の案内」(税務上の取扱いを示した書面。契約時に必ず入っています)
- 年間の払込額と、契約日
- 契約者・被保険者・保険金受取人がそれぞれ誰か(会社か、役員個人か、遺族か)
この3つを持って、顧問税理士に「この契約、どう処理しますか」と聞く。それでこの論点は終わりです。聞くことは、分かっていないことではありません。分かれ目がどこにあるかを知っているから、聞く相手を間違えずに済んでいます。
税理士に渡す資料のそろえ方は税理士に決算を頼む前に|社内でそろえる資料の準備リストにまとめてあります。
なお、経営セーフティ共済(中小企業倒産防止共済)のような共済の掛金は、保険料とは別のルールで動きます。損金にするために申告書へ明細の添付が必要になるなど、仕訳だけでは完結しません。こちらも税理士と処理をそろえておく論点です。
影響:間違えると、どこに出るか
「多少ずれても、いつかは費用になるからいいのでは」と思うかもしれません。実際、前払費用の振替漏れは翌期には費用になるので、永久に消えるわけではありません。
それでも見ておきたい影響が3つあります。
① 月次の利益が、実態とずれる
3年分18万円を払った月だけ、費用が18万円乗ります。その月は利益が落ち込み、翌月からは保険料ゼロ。社長に「先月なんで落ちたの」と聞かれる原因が、こういうところに潜んでいます。前払費用に振り分けておけば、月次の姿は落ち着きます(試算表の見方)。
② 決算で税理士から必ず戻ってくる
期をまたぐ前払いは、決算で確実に見られる項目です。振り替えていないと質問が来て、そこから証券を探すことになります。先に分けてあれば、その往復がまるごと消えます。
③ 消費税を10%で入れていると、こちらは戻らない
これが一番効きます。次で見ます。
消費税:保険料は非課税。10%で入れない
保険料は、消費税の非課税です(消費税法別表第二)。損害保険も生命保険も、共済掛金も同じです。
会計ソフトで「保険料」の科目を選んだとき、初期設定が課税仕入10%のままになっていることがあります。そのまま入力すると、払っていない消費税を控除している状態になります。
| 支払先・内容 | 消費税の区分 |
|---|---|
| 火災保険料・自動車保険料 | 非課税仕入 |
| 自賠責保険料(車検時に一緒に払う分) | 非課税仕入 |
| 生命保険料・共済掛金 | 非課税仕入 |
| 保険代理店に別途払う事務手数料 | 課税仕入(10%) |
| 車検の点検・整備の代金 | 課税仕入(10%) |
とくに注意したいのが、車検の請求書です。1枚の紙の中に、自賠責保険料(非課税)・重量税と印紙代(不課税)・整備代金(課税)が同居しています。合計額をまとめて10%で入れると、丸ごとずれます。車まわりの分け方は車両費・ガソリン代の勘定科目|迷わない分け方と1台ごとの管理で1枚ずつ見ています。
そしてもうひとつ、保険料はインボイス(適格請求書)がなくても仕入税額控除に影響しません。もともと消費税がかかっていない取引だからです。保険会社から証券しか届かなくても、問題ありません。
税区分の考え方全体は消費税の税区分の付け方|課税・非課税・不課税・免税を記帳で分けるにまとめています。科目を作った日に税区分を非課税へ直しておけば、あとは自動で正しくなります。
科目はどれを使う?(正解は1つではありません)
最後に、科目名の話をしておきます。
| 科目 | よく使う場面 |
|---|---|
| 損害保険料 | 火災・自動車・賠償責任など、モノや事故に備える保険 |
| 保険料(または支払保険料) | 種類を分けず、保険料をまとめて入れたいとき |
| 福利厚生費 | 従業員全員を対象にした団体保険など、福利厚生として入っているもの |
| 法定福利費 | 健康保険・厚生年金・雇用保険など社会保険料(保険料とは別物) |
| 車両費 | 自動車保険を車まわりでまとめて管理したいとき |
| 保険積立金 | 積立部分(資産) |
| 前払費用/長期前払費用 | 期をまたぐ未経過分(資産) |
上の3つは、どれを選んでも間違いではありません。大事なのは、自社で決めた型を毎期同じように使い続けることです。去年は損害保険料、今年は保険料、では前年比が読めなくなります。
福利厚生費に入れられるかどうかは、対象が一部の人に偏っていないかがポイントになります(福利厚生費になる/ならない)。迷ったときの決め方は勘定科目の選び方|迷ったときの判断軸と一覧へ。
明日やること(1つだけ)
明日は、これだけで十分です。
保険証券を全部集めて、1枚の表にする。
集める先は、たぶん3か所です。キャビネットのファイル、社長の机、そして会計ソフトの「損害保険料」の元帳。元帳を金額の大きい順に見れば、払っている保険はほぼ全部出てきます。
表に書く欄は、5つだけで足ります。
| 保険の名前 | 契約期間 | 支払額 | 払い方 | 積立部分 |
|---|---|---|---|---|
| 火災保険(本社) | 2026/4/1〜2029/3/31 | 180,000 | 3年一括 | なし |
| 自動車保険(営業車) | 2026/10/1〜2027/9/30 | 120,000 | 年払 | なし |
この表さえあれば、決算の前払費用は電卓1回で出ます。そして来年も、その次の年も、同じ表を更新するだけになります。今日いちばん時間がかかるのは「証券を探すこと」で、それは一度きりの作業です。
チェックリスト(コピーして使えます)
保険料の入力と決算前の確認に。全部埋まっていなくて大丈夫です。
入力するとき
- 保険料の科目の税区分が、非課税仕入になっているか
- 車検の請求書を、自賠責(非課税)・重量税や印紙(不課税)・整備代(課税)に分けたか
- 保険代理店への事務手数料を、保険料と分けて課税仕入で入れたか
- 社会保険料を「保険料」ではなく法定福利費に入れているか
- 保険料の科目を、去年と同じ使い方で通しているか
決算前に
- 保険証券を1枚の表にまとめてあるか(契約期間・支払額・払い方)
- 期をまたぐ契約の未経過分を計算したか(月割り)
- 決算日の翌日から1年を超える分を、長期前払費用に分けたか
- 前期の長期前払費用を、今期の前払費用へ振り替えたか
- 積立型の保険の積立部分を、保険会社の書面で確認したか(推測で割っていないか)
- 満期・返戻金の予定がある契約を、決算スケジュールに書いてあるか
- 法人契約の生命保険について、保険会社の経理処理の案内を税理士に渡したか
- 短期前払費用の特例を使うかどうか、毎期の方針が決まっているか
最後に
冒頭の18万円に戻ります。
あの金額の前で手が止まったのは、「全額を経費にしていいのか」という違和感があったからです。何も感じずに180,000と打ち込んで進めることもできたはずなのに、しなかった。
その違和感は、正しかったのです。3年分の保険料は、たしかに今期だけのものではありませんでした。
保険料の仕訳が難しく見えるのは、覚えることが多いからではなく、「保険料」という言葉が広すぎるからでした。貯まる部分はあるか。いつの分か。この2つに分けてしまえば、あとは月割りの割り算が残るだけです。
そして、法人契約の生命保険のように自分では決められない場所もあります。そこは、分からないのではなく、分かれ目を知っているから人に渡しているのだと思ってください。ひとりで全部を背負う必要は、どこにもありません。
明日やることは、証券を集めて表にすること。それだけです。一度作れば、来年のあなたは電卓を1回叩くだけで終わります。今日の30分は、来年以降の自分への引き継ぎでもあります。
証券の束を前にして「これ、どうするんだっけ」と思えた時点で、あなたはもう会社のお金の流れを1年より長い目で見ています。それは、日々の入力に追われていてはなかなか育たない見方です。
本記事は一般的な実務情報です。保険料の税務上の取扱いは、契約の種類・契約日・契約者や受取人の関係によって異なり、最新の通達によっても変わります。とくに法人契約の生命保険・共済掛金については、保険会社が発行する経理処理の案内を確認のうえ、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 決算で前払費用を洗い出す流れ全体は、前払費用・未払費用など決算整理仕訳の総点検へ。この記事の前払いの話は、その一部に収まります。
- 「いつの分か」で迷いやすいのは保険料だけではありません。計上月の考え方は期ズレを防ぐ|発生主義で計上月を間違えない考え方、内金や手付金の扱いは前受金・前払金の仕訳|内金・手付金の使い分けにまとめました。
- 月の締めごと整えたい方は、ひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型へ。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。