短期借入金と長期借入金の分け方|決算で使う1年基準の手順
決算の準備をしていて、顧問税理士から届いた決算書の下書きを開いたら、負債の欄に「1年内返済予定の長期借入金」という見慣れない行がある。借入金は毎月きちんと返済を記帳してきたはずなのに、残高が2つの行に分かれている——「自分の記帳、どこか間違っていたのかな」と、ひやっとした経験はありませんか。
あるいは、銀行から融資を受けたときに「科目は短期借入金?長期借入金?」と手が止まったことがあるかもしれません。どちらも同じ「借りたお金」なのに、なぜ分けるのか。ここは、ひとりで経理を回していると誰にも聞けずにモヤモヤが残りやすいところです。
先にお伝えしておくと、毎月の記帳が間違っていたわけではありません。あの行は、決算のときに「返す時期」で並べ替えただけのもの。線を引く場所はひとつ、決算日の翌日から1年です。この記事では、短期と長期の違いから、返済予定表を使った振替の手順まで、数字の例で一緒に確認していきます。
結論:借入金は、決算日の翌日から1年以内に返す分を「流動負債」、1年を超えて返す分を「固定負債」に分けて表示します(1年基準・ワンイヤールール)。①はじめから1年以内に返す借入れは「短期借入金」、②返済期間が1年を超える借入れは「長期借入金」で記帳します。③決算では、長期借入金のうち翌1年間に返す元金の合計を返済予定表から拾い、「1年内返済予定の長期借入金」(会社によっては短期借入金)へ振り替えます。これは表示の並べ替えで、借入金の総額も利益も変わりません。どこまで分けて表示するかは会社の方針によるので、最終的な判断は顧問税理士に確認してください。
短期借入金と長期借入金、何が違うのか
まず、2つの科目の違いを整理します。基準は金額でも、銀行の種類でもなく、「いつまでに返すか」だけです。
| 科目 | どんな借入れか | 貸借対照表の場所 |
|---|---|---|
| 短期借入金 | 決算日の翌日から1年以内に返済期限が来るもの(当座借越、手形借入、1年以内の短期の証書借入など) | 流動負債 |
| 長期借入金 | 返済期限が1年を超えるもの(3年・5年・10年の証書借入など) | 固定負債 |
| 1年内返済予定の長期借入金 | 長期借入金のうち、翌1年間に返す元金の分 | 流動負債 |
借り入れたときは、契約書(金銭消費貸借契約書)の返済期間を見て、1年以内なら短期借入金、1年を超えるなら長期借入金で記帳しておけば大丈夫です。毎月の返済は、どちらの科目でも「元金は借入金の減少、利息は支払利息」という同じ型で入れます。返済仕訳の基本は借入金の返済仕訳|元金と利息を正しく分けるコツで整理しています。
ちなみに、借入金の科目を1つ(「借入金」だけ)で運用している会社もあります。日々の記帳はそれでも回りますが、決算書に載せるときは短期・長期に分けて表示するのが一般的です。補助科目で借入先ごとに分けておくと、決算での振替がぐっと楽になります。
何が起きているのか:決算日を境に「返す時期」で並べ直す
では、なぜ決算のときにわざわざ分けるのでしょうか。
貸借対照表は、近いうちにお金が出ていくもの(流動負債)と、しばらく先に出ていくもの(固定負債)を分けて並べる表です。読む人——社長や銀行——は、そこを見て「この1年で払わなければいけないお金はいくらか」「手元のお金で足りるか」を判断します。並びの意味は貸借対照表の見方|資産・負債・純資産をざっくり読むで詳しく書きました。
5年返済の長期借入金も、決算のたびに残りの期間は短くなっていきます。そして翌1年間に返す元金は、性質としてはもう「近いうちに出ていくお金」です。だから決算のときにその分だけを取り出して、流動負債の側に移して見せる。それが「1年内返済予定の長期借入金」の正体です。
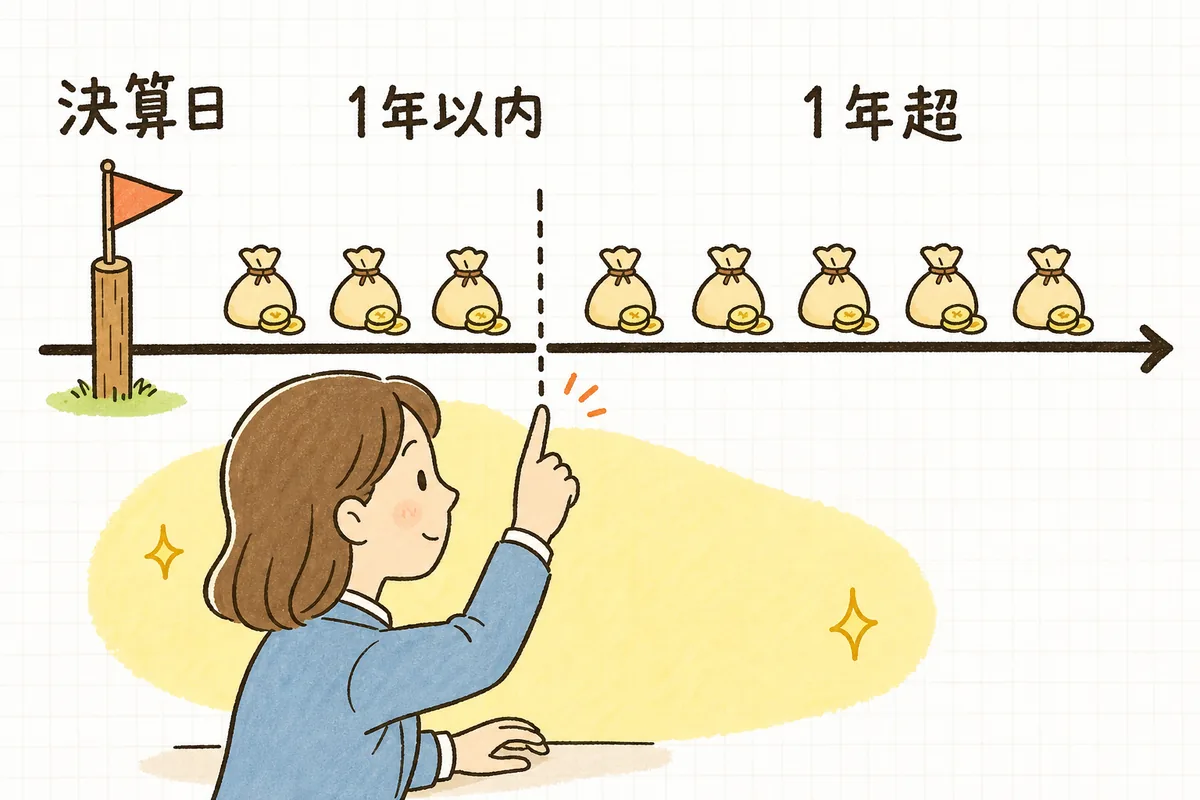
ここで大事なのは、振替は「表示の並べ替え」だということです。
- 借入金の総額は変わりません(長期から流動へ移すだけ)
- 利益も変わりません(費用や収益は1円も動きません)
- 法人税の税額の計算にも影響しません
だから、もし今まで決算で分けてこなかったとしても、税金を間違えていたわけではありません。安心してください。
具体例:返済予定表から振替額を拾う
数字で手順を追ってみましょう。
例:3月決算の会社。前年に○○銀行から5年返済(60回・元金均等)で6,000,000円を借り入れた。毎月の元金返済は100,000円。決算日(3月31日)時点の残高は4,800,000円(残り48回)。
ステップ1:決算日時点の残高を確かめる
まず、帳簿の長期借入金の残高が、返済予定表の「返済後残高」、そして銀行の残高証明書と一致しているかを見ます。ここがずれていると、振替額を出しても意味がなくなってしまいます。ずれていたら、先に返済の記帳(元金と利息の分け方)を見直しましょう。
- 帳簿の残高:4,800,000円
- 返済予定表の残高:4,800,000円 → 一致
ステップ2:翌1年間に返す元金を合計する
返済予定表で、決算日の翌日(4月1日)から翌年3月31日までに返済日が来る行を探し、その「元金」の欄だけを足します。
- 4月〜翌3月の12回 × 元金100,000円 = 1,200,000円
ここで足すのは元金だけです。利息は返済日が来たときの費用なので、借入金の振替には入れません。
ステップ3:振替の仕訳を入れる
(借方)長期借入金 1,200,000 / (貸方)1年内返済予定長期借入金 1,200,000
摘要:○○銀行 証書貸付 翌1年返済分の振替(4月〜翌3月 12回分)
会計ソフトに「1年内返済予定長期借入金」の科目がない場合は、科目を追加するか、「短期借入金」に振り替える会社もあります。どちらを使うかは、顧問税理士と一度そろえておけば毎年迷いません。
ステップ4:振替後の残高を検算する
| 区分 | 金額 |
|---|---|
| 1年内返済予定長期借入金(流動負債) | 1,200,000円 |
| 長期借入金(固定負債) | 3,600,000円 |
| 合計 | 4,800,000円 |
合計が振替前の残高4,800,000円と一致すれば完了です。残り48回のうち、12回分が流動、36回分(36回 × 100,000円 = 3,600,000円)が固定。数字の筋も通っています。
元利均等返済のときは
毎月の返済額が一定の「元利均等返済」では、毎回の元金が少しずつ増えていきます。なので「元金 × 12」と掛け算せず、返済予定表の12行分の元金を1行ずつ足すのが確実です。Excelに予定表を写して、該当の12行の元金列だけ合計すると、打ち間違いも防げます。
翌期の扱いと、迷いやすい場面
翌期になったらどうする?
振替の処理は会社によって2通りあります。
- 翌期首に元に戻す(再振替):期首に逆仕訳を入れて長期借入金に戻し、毎月の返済はいつもどおり長期借入金で記帳。決算でまた翌1年分を振り替える。
- 戻さずに、決算で差額を調整する:毎月の返済を「1年内返済予定長期借入金」から減らしていき、決算で翌1年分になるように調整する。
ひとり経理で回しやすいのは、毎月の記帳を変えずにすむ再振替のほうです。ただ、いま顧問税理士がどちらで組んでいるかに合わせるのがいちばんなので、去年の決算の仕訳を一度のぞいてみてください。
こんなときは、もう一度予定表を見る
- 据置期間がある:元金の返済が始まっていない期間は、元金0円の行が続きます。翌1年に据置期間が含まれるなら、振替額はそのぶん小さくなります。
- 繰上返済・条件変更をした:返済予定表が新しく作り直されているはずです。必ず最新の予定表から拾ってください。
- 借入れが複数ある:借入先・借入ごとに計算して合計します。補助科目で分けておくと、ここで助かります。
ここは自分で決めず、税理士に確認
社長からの借入れ(役員借入金)のように、返済期限がはっきり決まっていない借入れは、流動・固定のどちらで表示するか判断が分かれます。契約書の有無も含めて、顧問税理士に相談してから決めましょう。役員との貸し借りの基本は役員貸付金・役員借入金の仕訳で整理しています。
分けておくと、何が良くなるのか
「表示を並べ替えるだけなら、やらなくてもいいのでは?」と思うかもしれません。でも、この1本の振替には、ちゃんと意味があります。
- 銀行に会社の状態が正しく伝わる:融資の審査では、流動負債と流動資産のバランス(この1年で払うお金に、手元のお金が足りているか)がよく見られます。長期借入金を全部固定負債に置いたままだと、1年以内に返す分が見えなくなります。
- 来期の資金繰りの見通しが立つ:振替額は、そのまま「来期1年間に返す元金の合計」です。資金繰り表の返済欄に、そのまま使えます。
- 内訳書と数字がそろう:法人税申告で出す勘定科目内訳明細書(借入金及び支払利子の内訳書)を作るとき、借入先ごとの残高を確かめた流れがそのまま役に立ちます。→勘定科目内訳明細書の書き方
ちなみに、この「決算日の翌日から1年」で線を引く考え方は、借入金だけのものではありません。保険料などの前払費用と長期前払費用を分けるときも、同じ1年基準を使います(→保険料の仕訳|掛捨て・積立・前払いの3つの分け方と決算処理)。一度つかめば、決算のあちこちで使える物差しになります。
明日やること(まず1つだけ)
明日は、借入れごとの返済予定表を、全部手元にそろえることだけで十分です。見当たらないものがあれば、金融機関に再発行をお願いすれば大丈夫。ネットバンキングの融資メニューで確認できることもあります。
予定表がそろったら、決算日の位置に鉛筆で1本線を引いてみてください。その線から下の12か月分の元金を足した数字が、今年の振替額です。今まで分けてこなかったとしても、責める必要はまったくありません。今年の決算から、1本線を引くところから始めれば十分です。
短期・長期借入金の区分チェックリスト(コピーして使えます)
決算の前に、上から順に確認してみてください。全部を一度に完璧にしなくて大丈夫です。
- 最低ライン(まずここだけ)
- 借入れごとに最新の返済予定表を手元にそろえた
- 決算日時点の借入金残高が、返済予定表・残高証明書と一致している
- 記帳のとき
- 借入時に、返済期間が1年以内なら短期借入金、1年超なら長期借入金で記帳した
- 借入先ごとに補助科目を分けている
- 決算のとき
- 決算日の翌日から1年以内に返済日が来る行の「元金」だけを合計した(利息は入れない)
- 元利均等返済は、×12ではなく12行分を1行ずつ足した
- 据置期間・繰上返済・条件変更があれば、最新の予定表で数え直した
- 振替後の「1年内返済分+長期借入金」の合計が、振替前の残高と一致した
- 迷ったとき
- 振替の科目名(1年内返済予定長期借入金/短期借入金)と、翌期の再振替の有無を顧問税理士とそろえた
- 返済期限が決まっていない役員借入金などの扱いは、顧問税理士に確認した
最後に
「1年内返済予定の長期借入金」という行を初めて見たとき、ドキッとした方もいると思います。でも、あれはあなたの記帳のミスを指摘する行ではなく、来年1年間で返すお金を、社長や銀行に見えるように取り出しただけの行です。
毎月の返済を一回ずつ丁寧に記帳してきたからこそ、決算日の残高はきちんと合い、そこに1本線を引くだけで振替額が出せます。積み重ねてきた記帳が、そのまま決算の土台になっているということです。今日、決算日の位置に線を引く考え方がひとつ自分のものになったなら、それはもう十分な前進です。ひとつずつ見れば大丈夫。今年の決算は、きっと少し落ち着いて迎えられます。
本記事は一般的な実務情報です。借入金の科目の使い方や流動・固定の表示方法、振替の処理方法は、会社ごとの会計方針や個別の事情によって異なります。最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 借入金の返済仕訳|元金と利息を正しく分けるコツ
- 貸借対照表の見方|資産・負債・純資産をざっくり読む
- 決算整理仕訳の総点検|前払費用・未払費用の入れ忘れを防ぐ
- 資金繰り表の作り方|エクセルで作るシンプルな入出金管理の型
- ひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型
決算まわりの手順は、記事一覧から少しずつ一緒に整理していきましょう。