支払通知書で買掛を確定する|請求書が来ない取引の計上と確認
月末の締めが近づいているのに、毎月お願いしている配送の協力会社から、まだ請求書が届かない。電話で聞くと「うちは毎月、そちらの金額で大丈夫なので」と、のんびりした返事。
請求書を待っていたら締めに間に合わない。でも、こちらで勝手に金額を決めて計上していいのかも分からない。
ここは、ひとり経理が意外と長く抱えがちな悩みです。相手に悪気はなく、こちらも急かしにくい。だからこそ、毎月同じところで手が止まってしまうんですよね。でも、この取引は「請求書を待つ」形から、「こちらから金額を伝えて確認してもらう」形に変えると、すっきり回り始めます。
結論:請求書が来ない(来にくい)取引は、①こちらで実績を集計する→②支払通知書を作って送る→③相手に確認してもらう→④買掛金に計上して支払う、の順で回すと、締めも支払も止まりません。インボイス制度のもとでも、支払通知書に必要な事項を書き、相手の確認を受けた「仕入明細書」として保存すれば、仕入税額控除の書類として使えます。今日は、毎月請求書が遅れる取引先を1社だけ書き出すところから始めましょう。
支払通知書とは|請求書が来ない取引で、払う側が金額を伝える書類
ふつうの取引では、売る側が請求書を出し、買う側がそれを見て計上・支払をします。支払通知書は、その向きを逆にした書類です。買う側(払う側)が「今月はこの内容で、この金額をお支払いします」と相手に伝えます。
会社によって「支払明細書」「支払案内書」「仕入明細書」など呼び方はいろいろですが、役割は同じです。次のような取引でよく使われます。
| 取引の例 | 支払通知書が向いている理由 |
|---|---|
| 配送・運送の協力会社 | 便数や距離の実績は、発注した側のほうが正確に把握していることが多い |
| 外注先・業務委託先(個人や小さな事業者) | 相手に請求書を作る手間をかけず、こちらの実績で月ごとに精算できる |
| 委託販売・販売代理の精算 | 売れた数や手数料を、こちらで集計して支払額が決まる |
| 原材料などの仕入で、検収数量で支払う取引 | 納品数ではなく「検収で合格した数」で払うため、こちらの数字が基準になる |
「金額の元になる実績を、こちらが握っている取引」ほど、支払通知書と相性がよいと考えると分かりやすいです。
何が起きているか|「請求書待ち」で、計上と支払が宙に浮く
請求書が来ない取引をそのままにしておくと、困りごとはだいたい次の3つに集まります。
- 計上の月がずれる:請求書が翌月や翌々月に届き、そのときに計上すると、本来の月の費用が抜け落ちます。月次の試算表で、ある月だけ外注費が少なく、翌月に倍になる、といった形で表れます。
- 支払が遅れる・漏れる:支払管理表に載るのが請求書の到着後になるため、支払日に間に合わなかったり、そのまま忘れたりしやすくなります。
- あとで金額が食い違う:何か月分かまとめて請求されたときに、こちらの記録と合わず、さかのぼって確かめる手間が大きくなります。
費用は、請求書の日付ではなく、サービスを受けた・モノを受け取った月に計上するのが基本です(発生主義)。請求書を待たずに、こちらの実績で金額を確定させる方法が支払通知書、というわけです。計上月の考え方は期ズレを防ぐ|計上月を間違えない発生主義の考え方で詳しく整理しています。
支払通知書で買掛を確定する4ステップ
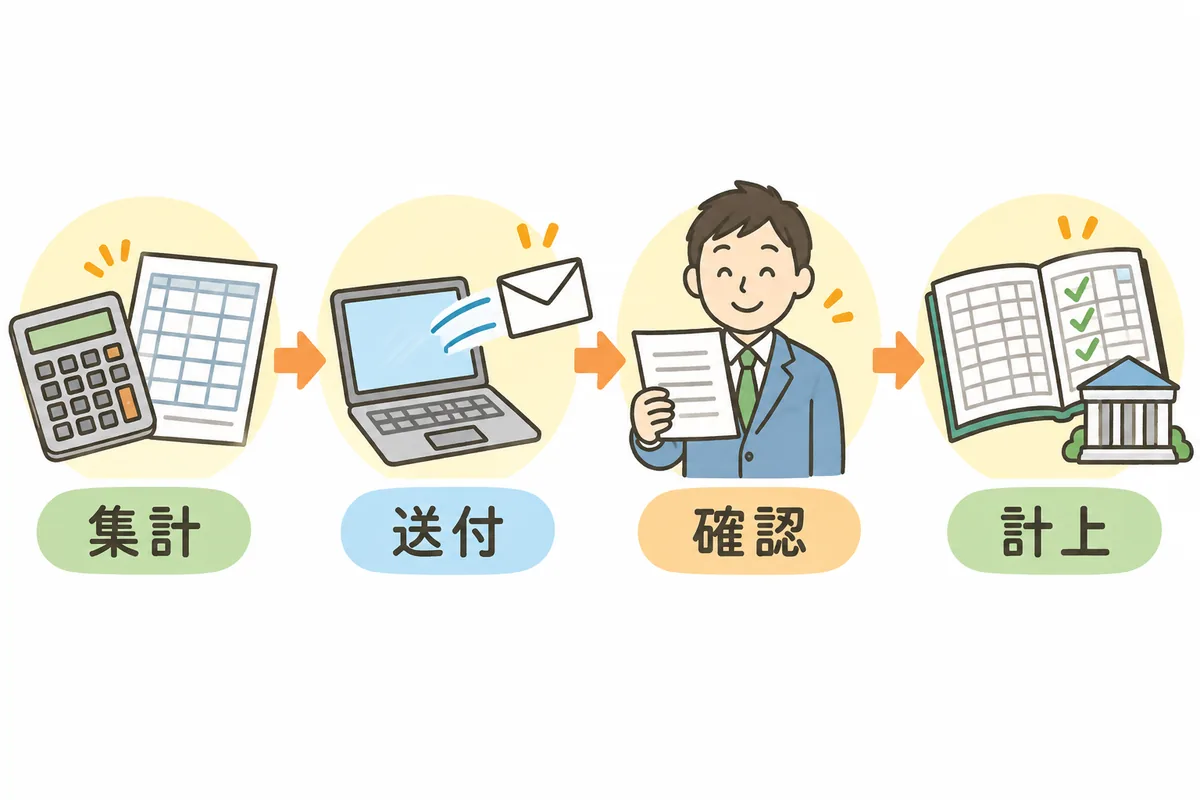
流れは4つです。最初に1回決めてしまえば、あとは毎月同じ順番で回せます。
ステップ1:こちらで実績を集計する(締め日の翌営業日)
発注書、配送記録、検収記録、作業報告など、金額の元になる記録から1か月分の実績を集めます。数量×単価で金額を出し、税率ごとに合計しておきます。
ここで大事なのは、集計の元にした記録を、支払通知書と一緒に残しておくことです。あとで相手から「数が違う」と言われたとき、すぐに見比べられます。
ステップ2:支払通知書を作って送る(締め日から3営業日以内が目安)
支払通知書には、取引の内容・数量・単価・金額・支払予定日を書いて、相手に送ります。インボイス制度のもとで仕入税額控除の書類として使うなら、次の章の記載事項をそろえます。
PDFをメールで送る場合、送った側の書類も電子取引のデータとして保存が必要です。受け取った請求書と同じフォルダのルールで、控えを残しておきましょう。保存のしかたは電子取引データの保存|結局なにをすればいいかを整理するで整理しています。
ステップ3:相手に確認してもらう
支払通知書は、相手が内容を確認して初めて、取引の金額として確定します。確認のもらい方は、次のどれかにしておくと安心です。
- 相手から「内容OKです」と返信をもらう
- 相手に確認・承認の印を押してもらう(電子のやりとりでも可)
- 「送付後、一定期間内に誤りの連絡がなければ、記載のとおり確認があったものとします」という取り決めを、基本契約などで先に結んでおく、または支払通知書に一文を添えて送る
3つ目の形にしておくと、毎月の返信待ちがなくなるので、ひとり経理にはとても助かります。たとえば「本書到着後7日以内にご連絡がない場合は、記載内容にてご確認いただいたものとさせていただきます」のような一文です。日数は、相手と話し合って無理のない長さに決めましょう。
ステップ4:買掛金(または未払金)に計上して、支払う
確認がとれた金額で、取引があった月の費用と買掛金(取引の内容によっては未払金)を計上し、支払管理表に載せます。支払日が来たら、通常どおり振り込みます。
支払管理表の作り方は買掛金・未払金の支払漏れを防ぐ|支払管理表の作り方で詳しく紹介しています。支払通知書の取引は、表の備考に「支払通知書・○日確認」と書いておくと、確認の済んだものが一目で分かります。
インボイス制度での支払通知書|仕入明細書として使うための記載事項
インボイス制度では、仕入税額控除を受けるために、原則として相手が発行したインボイス(適格請求書)を保存します。ただし、買う側が作った「仕入明細書」等で、相手の確認を受けたものも、インボイスの代わりに保存書類として認められています。支払通知書を仕入明細書として使うなら、次の事項を書いておきます。
| 記載事項 | 書き方のポイント |
|---|---|
| 書類を作った者(自社)の氏名または名称 | 自社の会社名 |
| 相手(課税仕入れの相手方)の氏名または名称と登録番号 | 相手のインボイス登録番号。ここがいちばん抜けやすいところです |
| 取引の年月日 | 月ごとにまとめる場合は「2026年9月1日〜30日分」のように期間でも可 |
| 取引の内容 | 「配送業務(○○便)」など。軽減税率の対象があれば、その旨 |
| 税率ごとに合計した支払対価の額と適用税率 | 10%と8%があれば分けて合計する |
| 税率ごとに区分した消費税額等 | 端数処理は、税率ごとに1回 |
相手の登録番号は、取引を始めるときと、その後も定期的に確かめておくと安心です。確認のしかたはインボイス登録番号の確認方法|取引先チェックの進め方にまとめています。
相手がインボイスの登録をしていない事業者(免税事業者など)の場合は、支払通知書を出しても、そのままでは仕入明細書として仕入税額控除の書類にはなりません。経過措置の扱いや割合は時期によって変わるため、国税庁の最新の案内や顧問税理士に確かめておきましょう。
また、確認を受けた支払通知書は、受け取ったインボイスと同じように保存します。保存と整理の流れは受け取ったインボイスの確認と保存|チェックと整理の手順と同じ考え方で大丈夫です。
具体例|配送の協力会社と毎月の精算(架空)
架空の会社が、配送の協力会社に、1便あたり12,000円(税抜)で配送をお願いしているケースです。9月分の流れを見てみます。
| 順番 | やること | 内容 |
|---|---|---|
| 1 | 集計(10/1) | 配送記録から9月の便数を数える。30便 × 12,000円 = 360,000円 |
| 2 | 支払通知書を作る(10/2) | 配送業務 30便 360,000円、消費税(10%)36,000円、合計396,000円。相手の登録番号と「到着後7日以内に連絡がなければ確認済み」の一文を入れる |
| 3 | 送付(10/2) | PDFでメール送付。控えを電子取引のフォルダに保存 |
| 4 | 確認(〜10/9) | 期限までに相手から連絡なし。取り決めどおり確認済みとして扱う |
| 5 | 計上(9月分として) | 外注費(または支払運賃)360,000円/仮払消費税等 36,000円/買掛金 396,000円(税抜経理の場合) |
| 6 | 支払(10/31) | 買掛金 396,000円/普通預金 396,000円 |
9月の締めの時点で支払通知書の確認が間に合わない場合は、集計した金額でいったん9月分として計上しておき、確認がとれたら差額だけ直す、という進め方でも大丈夫です。
翌月、相手から「10月は31便でした」と連絡が来たとします。こちらの記録を見直すと、月末の1便を集計から落としていました。差額は1便分の12,000円+消費税1,200円=13,200円。支払通知書を訂正して送り直し、差額を計上・支払に反映します。集計の元の記録を残しておいたので、どの1便かをすぐ特定できたのがポイントです。
なお、振込手数料をどちらが負担するかも、支払通知書の取引では先に決めておくと安心です。考え方は振込手数料は誰が負担?先方負担・当方負担の仕訳の基本で整理しています。
影響|「待つ」から「伝える」に変えると、何が変わるか
- 締めが止まらない:請求書の到着を待たずに、こちらの実績で毎月同じ日に締められます。
- 計上月がそろう:費用が本来の月に入るので、試算表の月ごとの数字が安定し、社長への説明もしやすくなります。
- 支払漏れが減る:支払通知書を送った時点で支払管理表に載るので、「請求書が来ていないから払っていなかった」がなくなります。
- 相手との関係もラクになる:小さな事業者にとっては、請求書を作る手間が減って喜ばれることも多いです。「金額はこちらでまとめてお送りしますね」と言えるのは、払う側の思いやりでもあります。
明日やること(まず1つだけ)
毎月請求書が遅れる、または来ない取引先を、1社だけ書き出してみる。
その1社について、「金額の元になる記録はこちらにあるか」を確かめられたら十分です。あるなら、来月から支払通知書に切り替える候補になります。相手への相談は、そのあとで大丈夫です。
支払通知書の運用 チェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 請求書が遅れる・来ない取引先を1社書き出した
- 始める前に
- 金額の元になる記録(発注書・配送記録・検収記録など)がこちらにあるか確かめた
- 支払通知書に切り替えることを、相手に相談して了承をもらった
- 確認のもらい方(返信・承認・一定期間内に連絡がなければ確認済み)を決めた
- 相手のインボイス登録番号を確かめた
- 支払通知書の中身
- 自社名、相手の名称と登録番号を書いた
- 取引の年月日(期間)と内容を書いた
- 税率ごとの合計金額・適用税率・消費税額を書いた
- 支払予定日と、確認についての一文を書いた
- 毎月の運用
- 締め日から何営業日以内に送るかを決めた
- 集計の元にした記録を、支払通知書と一緒に保存している
- 送った支払通知書の控えを、電子取引のルールに沿って保存している
- 確認がとれた金額で、取引があった月に計上している
- 支払管理表に載せ、確認日をメモしている
最後に
冒頭の、請求書がなかなか届かない協力会社に戻ります。
毎月そこで手が止まっていたのは、あなたの段取りが悪かったからではありません。「相手の書類を待つしかない」と思っていた形が、その取引に合っていなかっただけです。
金額の元になる記録は、実はもう手元にあります。それをまとめて、伝えて、確かめてもらう。それだけで、待つしかなかった時間が、自分で進められる時間に変わります。
まずは、気になっている1社を書き出すところから。一緒に整えていきましょう。
本記事は一般的な実務情報です。仕入明細書等の記載事項や相手方の確認の方法、免税事業者からの仕入れに関する経過措置などの取扱いは、国税庁の最新の案内(インボイス制度に関するQ&Aなど)をご確認ください。取引先との支払条件や書類の取り決めは契約内容によって異なります。個別の判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 支払の管理そのものは買掛金・未払金の支払漏れを防ぐ|支払管理表の作り方、計上月の考え方は期ズレを防ぐ|計上月を間違えない発生主義の考え方へ。
- 受け取った書類の扱いは受け取ったインボイスの確認と保存|チェックと整理の手順、取引先との金額の突き合わせは残高確認書の書き方|取引先との残高照合を落ち着いて進める手順を。毎月の締めの流れはひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型にまとめています。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。