残高確認書の書き方|取引先との残高照合を落ち着いて進める手順
上半期の締めが近づいた頃、取引先から一通の封筒が届きます。
「◯月◯日現在の貴社に対する買掛金残高は、下記のとおりです。相違がないかご確認のうえ、ご回答ください」
開いて、自社の売掛金の残高と見比べます。……合わない。5万円くらい違う。
背中がすっと冷たくなる感じ、ありますよね。請求を出し忘れたのか。入金の消し込みを間違えたのか。それとも、相手が払っていないのか。しかもこの書類には回答期限が書いてあって、あと1週間しかない。
ひとりで経理を回していると、こういうときに「ちょっと見てもらえますか」と言える相手がいません。自分の帳簿が正しいのかどうかを、自分で確かめるしかない。それがいちばんしんどいところだと思います。
でも、先に安心してほしいことがあります。残高確認で数字がぴったり一致することのほうが、実は少ないです。ズレるのが普通で、大事なのは「ズレの理由を説明できるかどうか」。そして理由のほとんどは、ミスではなく日付の切り方の違いです。
一緒に、順番に見ていきましょう。
結論:残高確認は「合わせにいく」作業ではなく、差額の理由を1つずつ言葉にしていく作業です。手順は3つ。①基準日をそろえる(何月何日現在か)→②自社の残高を内訳(請求書1枚ずつ)まで分解する→③差額を上から5つの原因で潰す。原因は「締め日の違い」「未達(相手にまだ届いていない取引)」「入金の期ズレ」「振込手数料の差引」「値引き・返品・相殺の未反映」でほぼ収まります。全部説明がついたら、差額が残っていても照合は成功です。回答書には数字だけでなく差額の内訳を書いて返すと、次回からのやりとりがぐっと楽になります。
何が起きているか|同じ取引を、違う日付で数えている
まず、残高がズレる仕組みそのものを見ておきます。ここが分かると、あとの作業がただの確認作業になります。
自社が商品を出荷した日と、取引先がそれを受け取って帳簿に載せる日は、同じとは限りません。8月31日に出荷すれば、自社の売上は8月です。でも相手に届いたのが9月2日で、そこで検収されたなら、相手の仕入は9月になります。
このとき、8月31日を基準日にして残高を比べると、この1件だけ、自社にはあって相手にはないという状態になります。どちらも正しく処理しているのに、数字は合いません。
同じことが、あちこちで起きます。
- 自社は月末締め、相手は20日締め → 21日〜末日の取引が相手の帳簿にまだ載っていない
- 相手が月末に振り込んだお金が、こちらの口座に着いたのは翌月1日 → 相手は払った、こちらはまだ受け取っていない
- 相手が振込手数料を差し引いて送金した → 入金額が請求額より数百円少ない
つまり残高のズレは、間違い探しではなく時差の整理です。
ちなみに、この「取引先から届く確認書」は、相手の会社が会計監査や決算の締めのために出していることが多いです。悪い意味の詰問ではなく、相手も自分の帳簿を確かめたくて送っています。身構えなくて大丈夫です。
残高確認書とは|「同じ日で、同じ数字か」を確かめる一枚
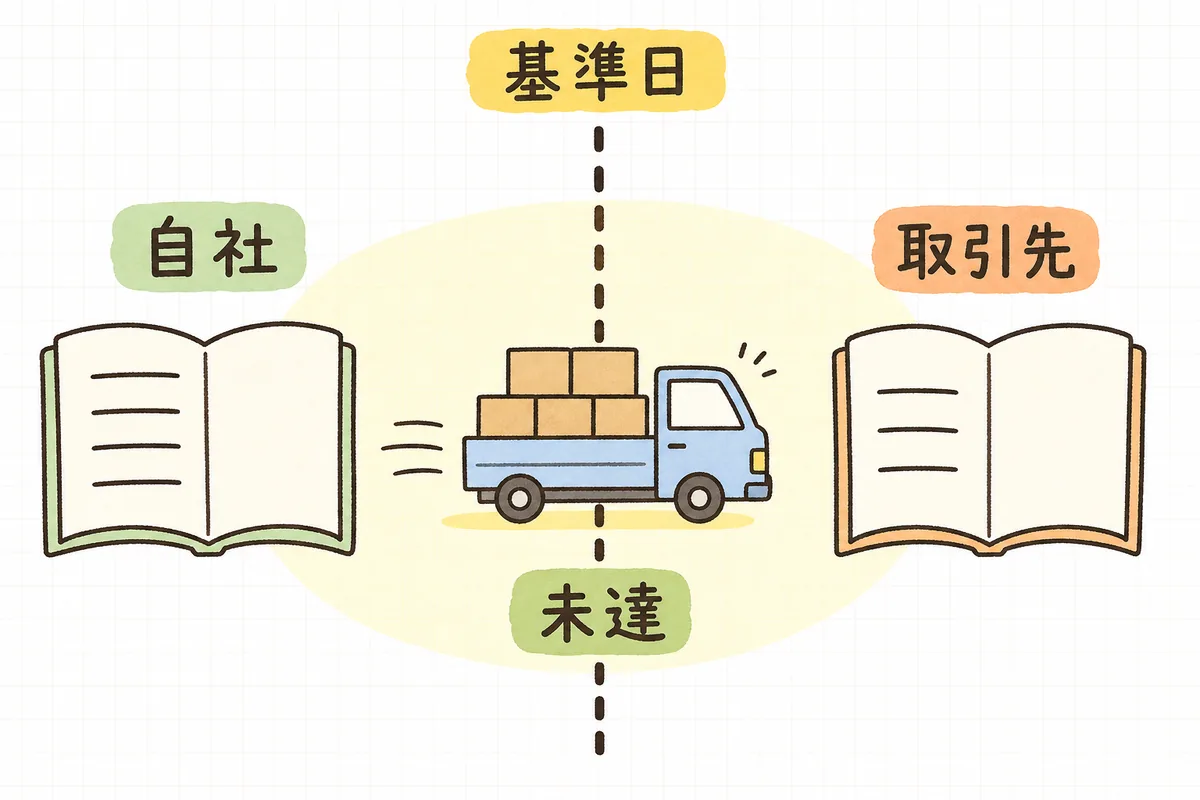
残高確認書(残高確認状)は、ある一時点の債権・債務の残高を、取引先と突き合わせるための書類です。法律で決まった様式はありません。会社ごとに形は違います。
やっていることは、とてもシンプルです。
- 「◯年◯月◯日現在」という基準日を決める
- その日時点の残高を、片方が相手に伝える
- 相手が自分の帳簿と照らして、合っているか回答する
送り方には2つの型があります。届いた書類がどちらなのか、最初に確認しておくと動きやすくなります。
- 必ず返信を求める型:合っていても違っていても、回答書を返す。相手の監査対応で使われることが多い形です
- 相違があるときだけ返信を求める型:数字が合っていれば返信不要。「◯日までにご連絡がなければ、ご承認いただいたものとみなします」と書かれていることがあります
後者は、放っておくと「認めた」ことになる書き方です。忙しいと後回しにしがちですが、ここだけは期限内に一度は目を通しておきたいところです。逆に言えば、目を通して問題がなければ、何もしなくていいということでもあります。
少しだけ注意しておきたいこと:残高確認書に署名・押印して「この残高で相違ありません」と返すことは、法律上「債務の承認」と受け取られる場合があります。売掛金には消滅時効があり、承認があると時効の進行がリセットされる(更新される)と整理されています。つまり、回収に不安のある相手ほど、残高を確認してもらう意味は大きいということです。ただし個別の債権が実際にどう扱われるかは事情によって変わるので、金額が大きい取引や、すでに支払いが滞っている相手のときは、顧問税理士や弁護士に一度確認してください。
取引先から届いたとき|回答までの3ステップ
まずは、よくある「届いたほう」から整理します。
ステップ1:基準日をそろえる
いちばん最初にやるのは、書類に書かれた基準日を確認して、自社の帳簿を同じ日で切ることです。「8月31日現在」と書いてあるなら、比べるのは8月31日時点の売掛金残高です。今日の残高ではありません。
ここを間違えると、そのあとの作業がまるごと無駄になります。会計ソフトで補助元帳(取引先ごとの明細)を開き、期間を基準日までに設定して残高を出します。ここまでで、たいてい3分もかかりません。
ステップ2:残高を「請求書1枚ずつ」に分解する
合計だけを見比べても、差額の理由は見えてきません。未回収のまま残っている請求を1件ずつ並べます。
| 請求日 | 請求書番号 | 金額 |
|---|---|---|
| 7月31日締め分 | 例:2607-014 | 620,000 |
| 8月20日締め分 | 例:2608-009 | 700,000 |
| 合計 | 1,320,000 |
この形にしておくと、あとで相手と話すときに「7月分は合っていますね、では8月分ですね」と、すぐ絞り込めます。ひとりで抱え込まずに済むのは、この分解ができているときです。
ステップ3:差額を、下の5つで上から潰す
自社の残高 1,320,000円、相手の残高 1,265,000円。差額は 55,000円です。
ここから先は「探す」のではなく「当てはめる」作業になります。次の章の5つを、上から順に見ていきます。
ズレの原因は、この5つでほぼ収まる
差額を見つけたら、思いついたところから探し始めないでください。順番に見るほうが、結果的に早く終わります。
1. 締め日が違っていないか
いちばん多い原因です。自社が月末締め、相手が20日締めなら、21日〜31日の取引は相手の帳簿にまだ載りません。基準日が月末なら、この期間の売上が丸ごと差額になります。
確認するのは、取引先ごとの締め日です。取引先マスタや基本契約書に書いてあります。ここが違うと分かれば、それは差額ではなく前提の違いなので、そのまま説明すれば通ります。
2. 未達の取引がないか
基準日をまたいで動いている取引です。出荷は済んでいるが相手はまだ検収していない、というケース。上の例なら、8月31日出荷・9月2日検収の 48,000円 がこれにあたります。
納品書の控えや出荷記録で、基準日の前後3日ぶんを見れば、たいてい見つかります。
3. 入金が期をまたいでいないか
相手が8月31日に振り込み、自社の口座に入ったのが9月1日。相手は「払った」、こちらは「まだ」。金額が大きいと、これ一発で差額の説明がつくこともあります。通帳や入出金明細の、基準日の直後を見てください。
4. 振込手数料が差し引かれていないか
請求 300,000円に対して入金 299,450円。差額 550円。この端数が残高に残り続けていることがあります。金額は小さいのに、いつまでも消えない差額の正体は、だいたいこれです。
負担の取り決めが「先方負担」なら差し引かれるのはおかしいので、その場合は次回請求時に相談します。「当方負担」なら手数料として処理して、売掛金は消し込みます。
5. 値引き・返品・相殺が反映されているか
値引きや返品を口頭で決めて、伝票を切り忘れているパターンです。相手はすでに引いていて、こちらは請求額のまま。上の例では 6,450円 がこれにあたります。
買掛金と相殺している取引先なら、相殺の額と時期もここで確認します。
差額の内訳を、言葉にしてみる
さきほどの 55,000円 を分解すると、こうなりました。
| 差額の理由 | 金額 |
|---|---|
| 8月31日出荷・相手方は9月2日検収(未達) | 48,000 |
| 値引きの伝票が未反映 | 6,450 |
| 振込手数料の差引 | 550 |
| 合計 | 55,000 |
48,000 + 6,450 + 550 = 55,000。自社の 1,320,000円 から 55,000円 を引くと 1,265,000円 で、相手の残高と一致します。
このとき、直すべきなのは1件だけです。未達(48,000円)と手数料(550円)は、どちらの帳簿も正しい状態です。反映が漏れていた値引き 6,450円だけが、こちらで処理する分になります。
ここが、残高照合でいちばん誤解されやすいところだと思います。差額があるからといって、全部が自社のミスではありません。むしろ、理由が説明できる差額は「正しくズレている」のです。
自分から送るとき|書く項目と文例
こちらから確認したいときもあります。長く動いていない売掛金があるとき、担当者が代わったとき、決算前に残高を固めておきたいとき。
盛り込む項目は、次の7つで足ります。
- 基準日(◯年◯月◯日現在)
- 自社が把握している残高
- その内訳(請求日・請求書番号・金額)
- 回答してほしい期限
- 返送方法(メール添付・FAX・郵送のどれでもよい旨)
- 相違があった場合の連絡先(担当者名・電話・メール)
- 「行き違いの場合はご容赦ください」の一文
文例です。そのまま社名だけ差し替えて使えます。
株式会社◯◯
経理ご担当者様

平素より大変お世話になっております。
株式会社△△ 経理担当の□□でございます。

弊社決算に伴い、貴社との取引残高の確認をお願いしたく
ご連絡いたしました。

2026年8月31日現在、弊社帳簿上の貴社に対する売掛金残高は
下記のとおりとなっております。

  2026年7月31日締め分   620,000円
  2026年8月20日締め分   700,000円
  合計               1,320,000円

お手数ですが、貴社帳簿とご照合のうえ、
9月20日(金)までに本メールへのご返信にて
ご回答いただけますと幸いです。

相違がございましたら、金額の内訳をお知らせいただければ
こちらで確認いたします。締め日の違いによる差異も
あろうかと存じますので、その旨お書き添えいただくだけで結構です。

なお、行き違いにて既にご確認済みの場合は何卒ご容赦ください。

ご不明な点は、下記までお気軽にご連絡ください。
 株式会社△△ 経理部 □□
TEL:000-0000-0000 / MAIL:xxx@example.comポイントは、相手にとって答えやすい形にしておくことです。「合計だけ書いて確認してください」と送ると、相手も同じように内訳から分解する手間がかかります。内訳まで書いておけば、相手は自分の帳簿と並べるだけで済みます。
「締め日の違いによる差異も」と先に書き添えておくのも効きます。相手が「これはズレていて当然だ」と判断しやすくなり、余計なやりとりが1往復減ります。
回答期限は、送ってから2〜3週間先にしておくと親切です。相手も経理を1人で回しているかもしれません。
これができると、何が変わるか
残高照合は、ひとり経理にとって地味に効く仕事です。
- 決算前の作業が軽くなる:期末になって「この売掛金、本当に残っているんだっけ」と悩む時間が減ります
- 回収漏れが早く見つかる:請求を出し忘れていた1件は、照合で必ず表に出ます。半年後より、今のほうがずっと言いやすいです
- 説明できる帳簿になる:社長や税理士に「この残高の中身は?」と聞かれても、内訳をそのまま出せます
- 相手との関係が整う:数字を突き合わせたことのある取引先とは、次から金額の話がしやすくなります
- 自分の処理に自信が持てる:差額の理由が全部つくと、「自分のやり方は間違っていなかった」と分かります
最後のひとつは、ひとりで経理をしていると特に大きいと思います。誰も確認してくれない環境では、取引先が、結果的にダブルチェックの相手になってくれるからです。
明日やること(まず1件だけ)
明日やることは、全取引先に確認書を送ることではありません。
いちばん残高の大きい取引先を1社だけ選んで、補助元帳を先月末で切って、未回収の請求を1件ずつ並べてみる。それだけです。10分あれば終わります。
並べてみると、たいてい何か気づきます。「この請求、まだ入金されていない」「この端数、ずっと残ってる」。そのどちらも、今日知れてよかったことです。
確認書を送るかどうかは、そのあとで決めれば大丈夫です。内訳に分解した時点で、この仕事の半分は終わっています。
残高照合チェックリスト
上から順に。今日は「まずここだけ」の2つで十分です。
- まずここだけ(今日)
- 届いた確認書の基準日と回答期限を確認した
- 返信不要型か、必ず回答する型かを確認した
- 照合する前の準備
- 自社の帳簿を基準日で切って残高を出した(今日の残高ではない)
- 未回収の請求を1件ずつ(請求日・番号・金額)並べた
- その取引先の締め日を、契約書か取引先マスタで確認した
- 差額を潰す(上から順に)
- 締め日の違いによる差はないか
- 基準日をまたぐ未達の出荷・納品はないか
- 入金が基準日の翌日以降に着金していないか
- 振込手数料の差引が残高に残っていないか
- 値引き・返品・相殺の伝票が漏れていないか
- 回答するとき
- 差額がある場合は、金額だけでなく内訳を添えて返した
- 自社側の修正が必要な分だけ、伝票を起こした
- 期限内に返送した(返信不要型でも、目は通した)
- 残ったものの扱い
- 説明のつかない差額は、金額と経緯をメモに残した
- 長く動いていない残高は、滞留債権として別に管理することにした
- 今回のやりとりを、次回のために手順メモに3行だけ書いた
最後に
冒頭の封筒に戻ります。
数字が合わなかったとき、まっさきに「自分が何か間違えたんじゃないか」と思ったはずです。その反応は、日々ちゃんと数字を合わせようとしている人にしか出てきません。適当に処理している人は、5万円の差額を見ても不安になりません。
そして実際に分解してみると、直すところは1件だけだった。残りは、どちらも正しく処理していたゆえのズレでした。これは、あなたの帳簿がきちんと動いている証拠です。
残高照合は、正解を出す仕事ではなく、説明をつける仕事です。ぴったり一致させる必要はありません。「この差はこういう理由です」と1行で言えれば、それで完了です。
全社分をやらなくて大丈夫です。今月は1社。来月また1社。半年もあれば、主な取引先はひととおり見終わります。一度やっておくと、次からは前回のメモをなぞるだけになります。
取引先から届いた封筒は、あなたの仕事を疑うために来たものではありません。同じように帳簿を締めようとしている、どこかの誰かからの確認です。少しだけ肩の力を抜いて、1件ずつ並べていきましょう。
本記事は一般的な実務情報です。残高確認書の様式や運用は会社によって異なります。また、債権の時効や承認の取扱いなど法的な効果、税務・会計上の処理の判断は個別の事情によって異なりますので、最終的な判断は顧問税理士・弁護士・所轄税務署にご確認ください。
よければ、こちらも
- 差額の原因をもう少し細かく追いたいときは、入金額が請求と合わない|差額・手数料・相殺の確認順と、振込手数料は誰が負担?先方負担・当方負担の仕訳の基本へ。
- 日々の消し込みを整えておくと、照合そのものが軽くなります。売掛金の消し込み|ズレなく正確に進める手順とコツと、請求漏れ・二重請求を防ぐ請求管理表にまとめました。
- 動いていない残高が見つかったら、滞留債権リスト(売掛金年齢表)の作り方と、売掛金の回収が遅れたとき|督促の進め方と催促メールの文例へ。
- 基準日をまたぐ考え方そのものは、期ズレを防ぐ|計上月を間違えない発生主義の考え方で整理しています。決算前の準備は税理士に決算を頼む前に|社内でそろえる資料の準備リスト、毎月の締めはひとり経理の月次決算チェックリストへ。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。