請求漏れ・二重請求を防ぐ請求管理表|ひとり経理の作り方と回し方
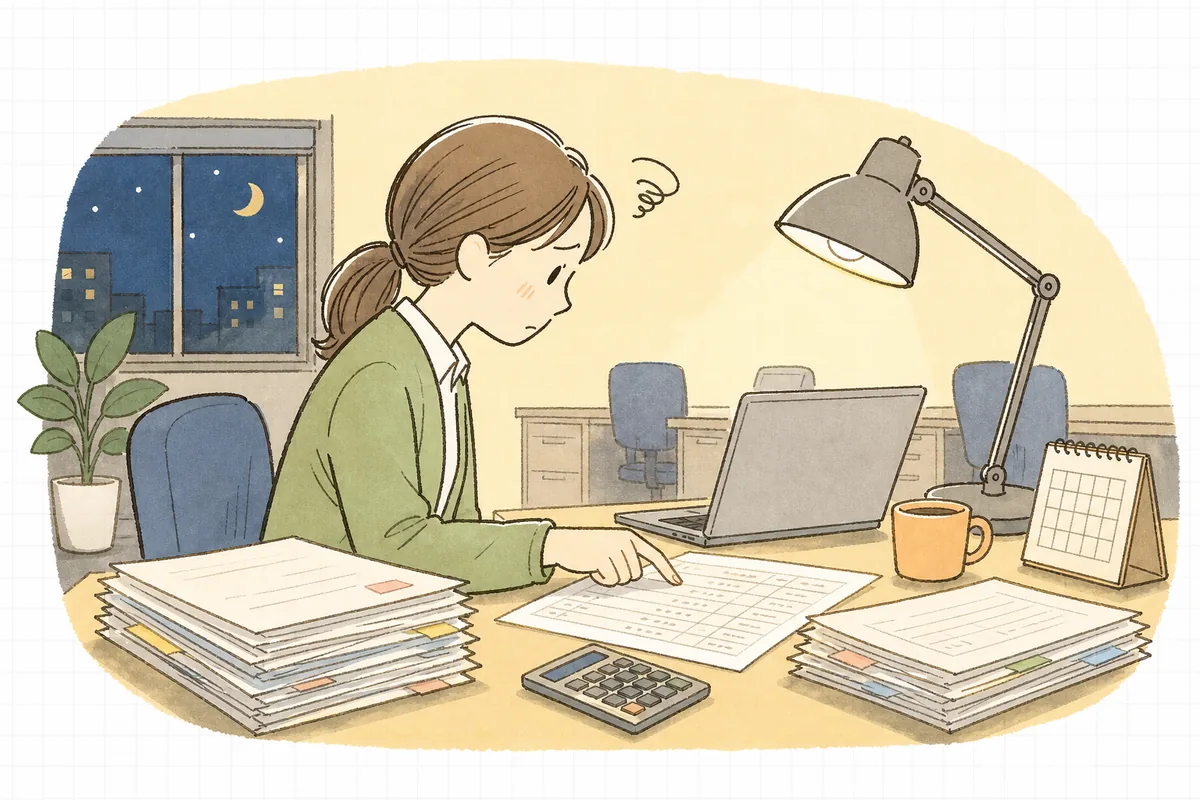
月末の夜。売上の一覧を印刷して、請求書の控えの束と見比べています。
上から順に、指でなぞって数えていきます。1件、2件、3件……。控えの束をめくって、同じ得意先を探す。ありました。次の行へ。
そして、真ん中あたりで指が止まります。
「この追加分、請求書出したっけ」
3週間前、営業の人が「先方から追加でお願いされたので、来月まとめて」と言っていた気がします。メモは、どこかにあるはず。でも、どこにあったかは思い出せません。
——結局その日は「たぶん大丈夫」で締めました。気づいたのは2か月後、得意先から「先月の請求、金額が少ないようですが」と電話が来たときです。
ひとり経理をしていると、この瞬間が定期的にやってきます。出したかどうか、確かめる方法がない。
でも、ここでひとつだけ、先にお伝えさせてください。
請求漏れは、注意不足で起きるのではありません。「請求のもと」を置く場所がないから起きます。
見落としたのではなく、そもそも見るべきリストがなかった。それだけの話です。今日は、その置き場所を一緒に作りましょう。
結論:請求書を作る表ではなく、「請求すべきもの」を先に並べる表を作る
先に結論をお伝えします。請求管理表でいちばん大事なのは、請求書を作る前に1行入れることです。
多くの請求管理表は、請求書を作ったあとに1行足していく形になっています。これだと、作らなかった請求書は、表にも載りません。漏れているものは、どこにも表示されないのです。
だから、順番を逆にします。
- 受注した日、契約した日、作業が終わった日に、まだ請求書がなくても1行入れる
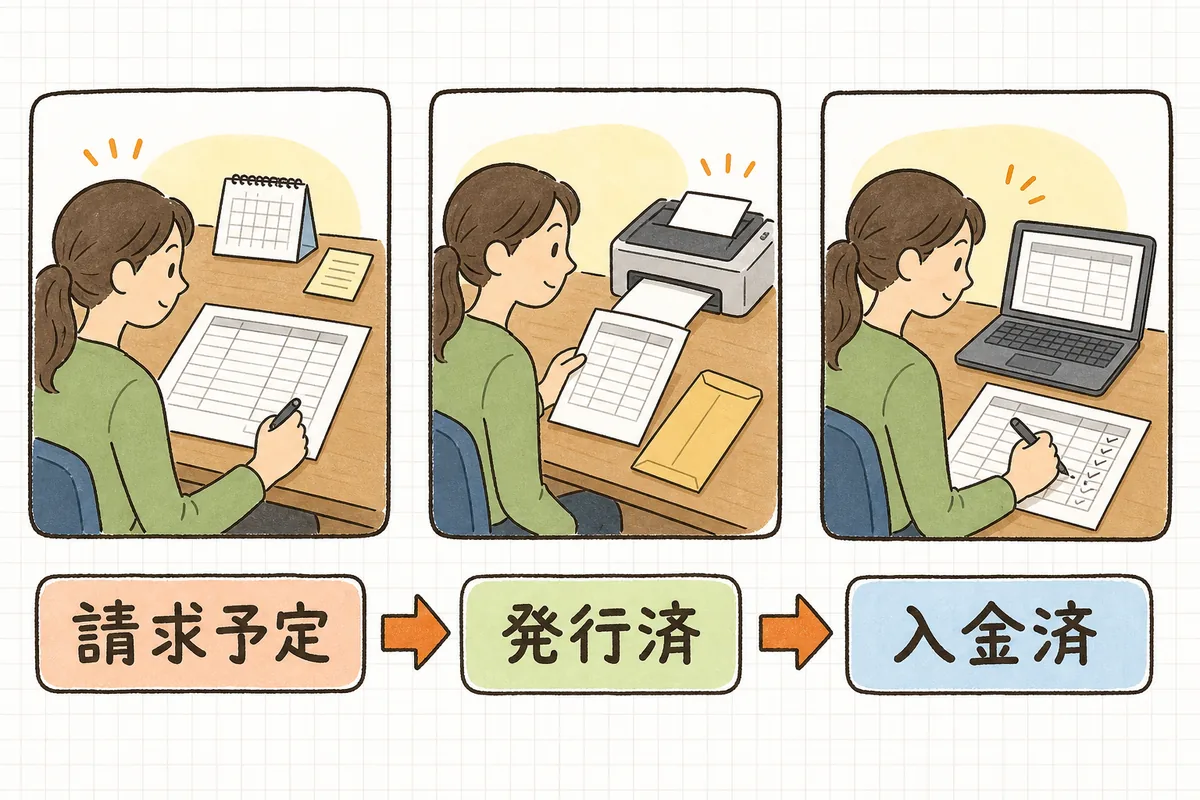
- その行の状態は「請求予定」からスタートする
- 請求書を出したら「発行済」に、入金を確認したら「入金済」に進める
こうすると、月末に見るべき場所がひとつに決まります。
今月が請求予定月なのに、まだ「請求予定」のまま止まっている行
ここだけ見れば、漏れは見つかります。全件を見比べる必要はありません。
そして二重請求のほうは、同じ得意先・同じ案件・同じ請求予定月の行が2つないかを機械に数えさせれば止まります。目で探さなくて大丈夫です。
作り方は、このあと3ステップで整理します。今日はステップ1だけ読めば十分です。
何が起きているか:会計ソフトは「作らなかった請求書」を知らない
請求漏れが起きる仕組みを、少しだけ整理させてください。責任の話ではなく、構造の話です。
会計ソフトも、請求書発行ソフトも、持っているのは発行した請求書のデータだけです。とても優秀ですが、「本当はもう1件あったはずだ」とは教えてくれません。存在しないものは、集計もできないからです。
一方で、請求のもとになる情報は、社内のあちこちに散っています。
- 営業が受けた口頭の追加依頼(本人の記憶とメールの中)
- 契約書に書かれた月額と開始日(ファイルサーバか、紙のバインダ)
- 現場が出した納品書・作業報告書(現場のフォルダ)
- 先方からの検収の連絡(メールの受信箱)
つまり、「請求すべきもの」と「請求したもの」が、はじめから別の場所にあるわけです。突き合わせようがないところで突き合わせようとしているので、記憶と勘に頼るしかなくなります。
これは、担当者の集中力の問題ではありません。照合するための材料が、片方しか手元にないという状態です。
漏れやすいのは、いつもだいたい同じ5つ
現場でよく見るのは、この5つです。心当たりがあっても、落ち込まないでください。ここは誰でも落ちます。
| 型 | どんな場面か |
|---|---|
| ① スポットの追加作業 | 定例の仕事に、単発の作業が乗った。定例分だけ請求して、追加が消える |
| ② 初月・最終月の日割り | 月額サービスの開始・解約の月。満額でも0でもない中途半端な月が飛ぶ |
| ③ 検収待ちで止まった案件 | 「検収が下りたら請求」と決めた案件。検収の連絡が来たことに気づかない |
| ④ 締め日が他と違う得意先 | 20日締めの先が1社だけある。自社の月末締めの流れに乗らない |
| ⑤ 担当者が代わった直後 | 引き継ぎの端境期。前任が出したのか、自分が出すのかが曖昧なまま過ぎる |
見ていただくと分かるとおり、どれも「いつもと違う1件」です。毎月同じものは、リズムで思い出せます。飛ぶのは、いつも例外のほうです。
二重請求は、善意から起きる
一方の二重請求は、たいてい丁寧にやろうとした結果として起きます。
- 金額を間違えたので正しいものを再発行した。ところが最初の分が取り消されないまま先方の経理に回った
- 月次の締め請求にまとめたのに、現場が親切に都度の請求書も先に送っていた
- 引き継ぎのとき、前任と後任が両方とも「自分が出す」と思っていた
どれも、サボった結果ではありません。ただ、出したことが1か所に記録されていないというだけです。
そして二重請求は、漏れよりも先に発覚します。先方の経理が気づいて連絡をくれるからです。ありがたいことではあるのですが、相手の手を止めてしまう分、こちらも少し気を遣います。ここも、表ひとつでかなり減らせます。
具体例:請求管理表の列を決める
では、実際の表を作ります。Excelでも、Googleスプレッドシートでも、会計ソフトの外に1枚あれば十分です。
列は、この10列から始めてください。
| 列 | 入れるもの | いつ埋まるか |
|---|---|---|
| 請求予定月 | 2026-09 のように月で | 受注・契約のとき |
| 得意先 | 会社名(表記をひとつに統一する) | 受注・契約のとき |
| 案件・内容 | 「◯◯保守 9月分」「追加作業 A」 | 受注・契約のとき |
| 区分 | 継続/スポット | 受注・契約のとき |
| 請求金額(税抜) | 見込みでよい。確定したら直す | 受注・契約のとき |
| 税率・消費税額 | 10%/軽減8%の別と、税額 | 請求書を作るとき |
| 請求書番号 | 自社の連番 | 発行したとき |
| 発行日 | 実際に送った日 | 発行したとき |
| 入金予定日 | 先方の支払サイトから逆算した日 | 発行したとき |
| 入金日 | 通帳・明細で確認した日 | 入金を確認したとき |
そして、いちばん右に状態の列を置きます。中身は3つだけです。
請求予定 → 発行済 → 入金済
状態は、手で書き換えてもいいですし、発行日と入金日が埋まったら自動で変わるようにしても構いません。数式にするなら、こんな形です(列の位置はご自身の表に合わせてください)。
=IF(入金日<>"","入金済",IF(発行日<>"","発行済","請求予定"))大事なのは「請求予定月」と「区分」の2列
10列と聞くと多く感じますが、漏れを止めているのは請求予定月と区分の2列だけです。
請求予定月があるから、「今月出すはずのもの」を絞り込めます。これがないと、常に全件が視界に入って、結局どこを見ればいいか分からなくなります。
区分(継続/スポット)があるから、危ないほうだけを見られます。継続は毎月同じなので忘れません。飛ぶのはスポットのほうです。月末に区分でフィルタして、スポットの行だけ確かめる。これで、さっきの「漏れやすい5つ」のうち①③⑤はかなり拾えます。
残りの②(初月・最終月の日割り)と④(締め日が違う得意先)は、行を作る時点でひと工夫します。
- 月額の契約を登録するときは、開始月と解約月の行に「日割り」とメモを書いておく。満額でない月だと、あとから見て分かります
- 締め日が他と違う得意先は、案件名の頭に「20日締」と入れておく。並べ替えたときに固まって見えます
管理表を増やすのではなく、行のほうに事情を書いておく。ひとりで回すなら、このほうが続きます。締め日と支払サイトの整理は支払サイトと締め日|ひとり経理が資金繰りで困らない管理にまとめてあります。
請求書番号は、自社で決めた連番でいい
請求書番号の付け方に迷う方も多いのですが、ここはあまり難しく考えなくて大丈夫です。
適格請求書(インボイス)の記載事項として求められているのは、発行者の名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価の額と適用税率、税率ごとに区分した消費税額等、そして交付を受ける相手方の名称です。請求書番号そのものは、法令で決められた必須項目ではありません。
それでも番号を振っておくと、控えとの突き合わせが一気に楽になります。おすすめは、2026-0001 のような年+連番のシンプルな形です。
ひとつだけ気をつけたいのは、欠番を作らないこと。作りかけて取りやめた番号があるなら、その行を消さずに「取消」と残しておきます。番号が飛んでいると、あとから「これは出したのか、出さなかったのか」が分からなくなります。
記載事項そのものの確認は適格請求書に必要な記載事項|自社の請求書を見直す、端数処理の考え方はインボイスの端数処理|税率ごとに1回だけのルールが参考になります。
影響:漏れは「売上が消える」のではなく「あとで面倒になる」
ここは、少しだけ数字の話をさせてください。不安を足したいのではなく、急ぐべきものとそうでないものを見分けるためです。
まず、請求漏れがあっても、売上そのものは無くなりません。
売上を計上するタイミングは、請求書を出した日ではなく、商品を引き渡した日や、役務の提供が完了した日です。つまり、請求書がまだでも、その月の売上として立てるのが原則になります(売掛金として残ります)。この考え方は期ズレを防ぐ|発生主義で「いつの費用・収益か」を決めるで整理しています。
問題になるのは、そのあとです。
| いつ気づいたか | どうなるか |
|---|---|
| 同じ月のうち | その月の中で請求書を出せば、ほぼ影響なし |
| 翌月・翌々月 | 売上を正しい月に戻す修正が要る。月次の数字は動くが、対応できる範囲 |
| 決算をまたいだあと | 前期の売上として直すことになり、消費税の集計にも影響する。税理士への相談が必要 |
見ていただきたいのは、早く気づくほど、やることが小さいということです。だからこそ、月末に3分だけ見る仕組みに意味があります。完璧に防ぐためではなく、気づくのを早めるためです。
二重請求のほうは、金額の問題というより、先方の手間の問題になります。相手の経理が支払データを作り直すことになるので、気づいたらできるだけ早く連絡を入れて、どちらを無効にするかをはっきり伝えます。
なお、金額そのものを間違えて発行した場合は、修正した適格請求書を改めて交付する扱いになります(返品や値引きで金額が減る場合は返還インボイス)。自社の帳簿側の直し方は訂正仕訳と赤伝|間違えた仕訳のきれいな直し方、返品・値引きの書類は返還インボイスとは|返品・値引きで出す書類と1万円未満の免除にあります。取引そのものが無かった二重発行の場合は、どう処理するかを顧問税理士に一度確認しておくと安心です。
Excelに見つけてもらう:色をつけて、数えさせる
表ができたら、探す作業を機械に渡します。目で追うのをやめる、という意味です。
① 出し忘れの行を、赤くする
条件付き書式で、次のルールを1つ入れます。
=AND($状態セル="請求予定", $請求予定月セル<=TEXT(TODAY(),"yyyy-mm"))「請求予定月が今月以前なのに、まだ請求予定のまま」の行に色がつきます。月末に表を開いて、色のついた行だけ見る。それで終わりです。
② 二重の候補を、数えさせる
作業用の列を1列だけ足して、キーを作ります。
=得意先セル & "_" & 案件セル & "_" & 請求予定月セルそのキーの列に対して、COUNTIF を入れます。
=COUNTIF(キー列全体, 自分のキーセル)2以上になった行が、二重請求の候補です。同じ得意先に同じ内容を同じ月に2件——本当に2件あることもあるので、機械は「候補」までしか出しません。そこだけ人が見ればよい、という形にします。
条件付き書式の「重複する値」を使っても同じことができます。COUNTIF や SUMIF の書き方はExcelで経理の集計を時短|SUMIF・VLOOKUPの使い方にまとめています。
③ 入金の遅れも、同じ表で拾う
もう1つだけルールを足すと、この表は回収の管理も兼ねてくれます。
=AND($入金日セル="", $入金予定日セル<TODAY())「入金予定日を過ぎたのに、入金日が空」の行に色がつきます。ここから先の進め方は売掛金の回収が遅れたとき|督促の進め方と文例と滞留債権の年齢表(エイジングリスト)の作り方へ続きます。
表は1枚のままで、色のルールが3つ。これで、漏れ・二重・回収遅れの3つを同時に見られるようになります。
明日からの回し方:入口・月末・入金の3か所
作った表を続けるコツは、触るタイミングを3つに固定することです。毎日開く必要はありません。
入口:受注・契約が決まったら、その日に1行
いちばん大事なのはここです。金額が仮でも構いません。得意先・内容・請求予定月の3つだけ埋めた行を先に作ります。所要時間は30秒です。
営業や現場から情報が来ないときは、こちらから取りに行くのではなく、流れてくる場所に自分を置きます。受注の連絡メールに自分をCCに入れてもらう、案件のチャットに入れてもらう。「教えてください」より「見えるようにしてください」のほうが、相手の手間が増えないぶん定着します。
月末:色のついた行だけ、3分
締めの日に表を開いて、赤くなっている行を上から見ます。
- 出せるものは、その場で請求書を作る
- 検収待ちなど、まだ出せないものは請求予定月を翌月に動かして、理由をメモ欄に1行
- 中止になった案件は、行を消さずに状態を「取消」にする
行を消さないのが地味に効きます。消してしまうと、あとで「そんな案件あったっけ」が確かめられなくなるからです。
入金:通帳を見た日に、入金日を入れる
入金の確認は、売掛金の消し込みと同じ作業です。表の入金日を埋めるついでに消し込みが終わる、という形にすると二度手間になりません。金額が合わないときは入金額が請求と合わない|差額・手数料・相殺の確認順を横に置いてください。
この3か所だけです。入口30秒、月末3分、入金は既存の作業のついで。これなら、忙しい月でも落ちません。
会計ソフトや請求ツールがあっても、この表は要るのか
「請求書発行ツールを使っているのに、別途Excelが要るの?」と思われるかもしれません。ここは正直にお答えします。
ツール側で「請求予定」を先に登録できるなら、Excelは要りません。
最近のクラウド請求サービスや販売管理ソフトには、受注や見積の段階でデータを作り、そこから請求書へ進める機能があるものが増えています。定期請求(継続課金)の自動作成に対応しているものもあります。その機能が使えているなら、この記事の表はすでにツールの中にあるということです。
判断の目安は、ひとつだけです。
「まだ請求書を作っていない案件」の一覧を、そのツールで出せますか。
出せるなら、Excelは不要です。出せない(発行済のものしか一覧にならない)なら、その足りない部分だけをExcelで持ちます。ツールを乗り換える必要はありません。
ツール選びそのものを見直したい方は会計ソフトの選び方|ひとり経理が見るべき比較の軸も参考になります。ただ、まずは今のやり方に1枚足すほうが早くて安全です。
今日のチェックリスト
自分の職場に当てはめて、埋まっているか見てみてください。
- 請求書を作る前の「請求予定」の行を置く場所があるか
- 受注・契約が決まった日に、金額が仮でも1行入れているか
- 表に「請求予定月」の列があるか
- 継続とスポットを区分できるようになっているか
- 月末に「請求予定のまま止まっている行」だけを見る時間があるか
- 月額契約の初月・最終月に、日割りのメモが残っているか
- 締め日が他と違う得意先が、ひと目で分かるようになっているか
- 請求書番号に欠番がなく、取りやめた分も行として残っているか
- 同じ得意先・同じ内容・同じ月の重複を、機械に数えさせているか
- 入金予定日を過ぎた行に、自動で色がつくようになっているか
全部埋まっている必要はありません。上の2つが埋まっていれば、漏れの大半はもう止まっています。
明日やること(まず1つだけ)
明日は、これだけで十分です。
今月、請求するはずのものを、思い出せるだけ1枚に書き出す。
Excelでなくても、ノートの1ページでも構いません。得意先と、内容と、金額の見込み。それだけ書いて、請求書の控えと突き合わせます。
たぶん、1件か2件、あやしいものが出てきます。それが見つかれば、この作業はもう元が取れています。
書き出したものが、そのまま来月からの請求管理表の1枚目になります。列を整えるのは、そのあとで大丈夫です。
最後に
冒頭の夜のことを、もう一度思い出してみてください。
売上一覧と控えの束を見比べながら、指が止まったあの瞬間。あれは、記憶力が足りなかったのではありません。照らし合わせる相手がいない作業を、記憶だけでやろうとしていただけです。人間の記憶は、そういう用途に向いていません。誰がやっても同じところで止まります。
そして、あの夜に指が止まったこと自体が、実はとても大事なことでした。何かが足りない気がする、と感じ取れている。それは、毎月の数字を自分の手で扱ってきた人にしか働かない感覚です。表は、その感覚に「確かめる場所」を与えるだけの道具です。
請求業務は、会社にとっては売上の入口ですが、担当者にとっては外の人と自社の信用が直接ふれる場所でもあります。金額が正しく、届くべき日に届く。当たり前に見えるそれを毎月成立させているのは、月末に一覧を印刷して指でなぞっている、その人です。
一度に完璧な管理表を作らなくて大丈夫です。列は3つから始めて、足りないと感じたときに1列足せば十分です。
明日、今月分を1枚書き出すところから。そこまでできれば、次の月末は、少しだけ静かになります。
本記事は一般的な実務情報です。売上の計上時期やインボイスの取扱いは、契約内容や個別の事情、最新の通達によって異なります。最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 支払う側の一覧も同じ考え方で作れます。対になるのは買掛金・未払金の支払漏れを防ぐ|支払管理表の作り方です。
- 請求から入金までの流れ全体を先に押さえたい方は請求書の発行から入金確認まで|ひとり経理の基本フローへ。
- 締め全体に型を入れるならひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型、ひとりで確認の視点を増やす方法は経理のダブルチェック|ひとりでも2人目を作る4つの型と使い分けにまとめました。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。