源泉徴収簿の付け方|毎月の記録で年末調整をラクにする
「年末調整の準備を始めよう」と思って給与ソフトを開いたものの、「4月に扶養が変わった人がいたはず」「夏の賞与の税額、どこで確認したっけ」と、記憶をたどるところから始まってしまう。 10月に入ると、ひとり経理の頭の片すみには、いつも年末調整があります。1年分の給与と税額を、1人ずつ正しく集めなければいけない——そう思うだけで、少し肩が重くなりますよね。
でも、ここで手が止まるのは、あなたの準備が足りないからではありません。1年分の数字を12月にまとめて思い出そうとすると、誰でも迷うのです。だから、毎月の数字を1人1枚に書きためておく「源泉徴収簿」という道具があります。
この記事では、源泉徴収簿のどの欄に何を写せばいいかを、毎月・賞与・12月の順に小さく分けて整理します。今日から付け始めても、まだ十分間に合います。
結論:源泉徴収簿は、従業員1人につき1年1枚、毎月の給与と賞与からいくら払い、社会保険料をいくら引き、所得税をいくら預かったかを書きためる記録です(国税庁がひな型を公開しています)。付け方の基本は、①給与を払ったら、その月の行に「課税される支給額・社会保険料等・扶養親族等の数・税額」を写す、②賞与は下の賞与欄に別に書く、③扶養の変更があった月は、その月から人数を書き換える、④12月に1年分を合計して年末調整欄へ、の4つです。給与ソフトを使っていれば多くは自動で作られるので、ひとり経理の仕事は「毎月、明細と源泉徴収簿の数字が合っているかを見ること」が中心になります。
いま何が起きているか:源泉徴収簿は「1年分の給与のノート」
細かい欄の話に入る前に、源泉徴収簿が何のためにあるのかを、ざっくり押さえておきましょう。
- 1人1枚・1年分:従業員ごとに、1月から12月までの給与と賞与を1枚にまとめます。毎月の給与明細を、縦に積み上げていくイメージです。
- 年末調整の材料になる:12月の年末調整では、「その年に払った給与の合計」「引いた社会保険料の合計」「預かった所得税の合計」が必要です。源泉徴収簿が毎月そろっていれば、ここを足し合わせるだけで済みます。
- あとから説明できる記録になる:源泉所得税の納付額や、源泉徴収票・給与支払報告書の数字の「元」として、顧問税理士への説明や税務調査の場面でも役に立ちます。
源泉徴収簿は国税庁がひな型(様式)を公開していますが、給与ソフトの「源泉徴収簿」や「賃金台帳」の出力で同じ内容を管理している会社も多いです。大事なのは様式そのものより、1人ごとに、毎月の数字が1年分そろっていることだと考えておけば大丈夫です。
具体例:毎月の給与を源泉徴収簿に写す(ステップ1)
まずは、いちばん出番の多い毎月の給与から。給与を払ったら、その月の行に次の数字を写します。
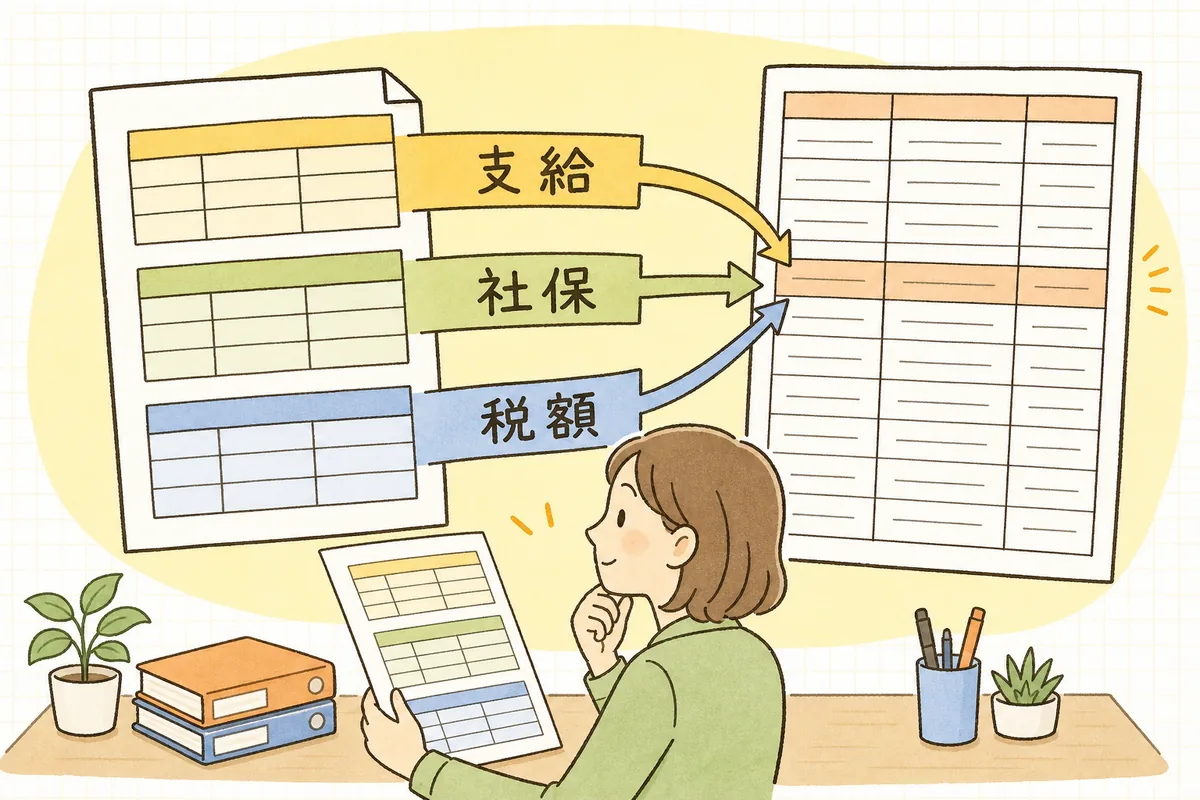
| 源泉徴収簿の欄 | 何を写すか | ここで迷いやすい点 |
|---|---|---|
| 月区分・支給日 | 何月分の給与か、実際に払った日 | 払った日の年で、どの年の源泉徴収簿に入るかが決まる |
| 総支給金額 | 所得税がかかる支給額の合計 | 非課税の通勤手当などは含めない |
| 社会保険料等の控除額 | 健康保険・厚生年金・雇用保険などの本人負担分 | 介護保険料も含める(40歳以上の人) |
| 社会保険料等控除後の給与等の金額 | 総支給金額 − 社会保険料等 | 税額表を引くときの基準になる金額 |
| 扶養親族等の数 | 扶養控除等申告書にもとづく人数 | 途中で変わったら、その月から書き換える |
| 算出税額 | 税額表(月額表)で求めた所得税 | 扶養控除等申告書が出ていない人は乙欄 |
たとえば、ある月の給与が基本給28万円+残業手当2万円+非課税の通勤手当1万円で、社会保険料等の本人負担が4万5千円だったとします。
- 総支給金額:28万円+2万円=30万円(通勤手当1万円は非課税なので入れない)
- 社会保険料等の控除額:4万5千円
- 社会保険料等控除後の給与等の金額:30万円 − 4万5千円=25万5千円
この25万5千円と、その人の扶養親族等の数で、その年の源泉徴収税額表(月額表)を引いた金額が算出税額です。給与ソフトなら自動で計算されるので、ひとり経理がやるのは「明細の数字と源泉徴収簿の行が同じか」を見ることです。ここが毎月そろっていれば、12月の自分がぐっとラクになります。
なお、税額表は改正されることがあるので、手で計算するときは必ずその年の税額表を使うようにしましょう。給与ソフトの場合も、年の初めに税額表が更新されているかを一度だけ確かめておくと安心です。
賞与と扶養の変更を書く(ステップ2・3)
毎月の給与に慣れてきたら、次の2つだけ押さえておけば、ほとんどの場面に対応できます。
ステップ2:賞与は「賞与欄」に別に書く
源泉徴収簿には、毎月の給与の欄とは別に、賞与を書く欄があります。賞与を払ったら、支給日・総支給金額・社会保険料等・控除後の金額・税額を、毎月の給与と同じ考え方で写します。
賞与の税額は、毎月の給与とは求め方が違い、前月に払った給与の「社会保険料等控除後の金額」と扶養親族等の数から税率を求めて計算します。そのため、源泉徴収簿の賞与欄には「前月の社会保険料等控除後の給与等の金額」を書く欄があり、そこに前月の行の数字を写します。前月に給与を払っていないときなど例外的な計算になる場面もあるので、迷ったら給与ソフトの計算結果を確認し、顧問税理士にも見てもらうと安心です。
ステップ3:扶養が変わったら、その月から人数を書き換える
年の途中で、従業員から「子どもが生まれた」「配偶者が働き始めた」などの連絡があり、扶養控除等申告書を出し直してもらうことがあります。このときは、変更後に払う給与の月から、扶養親族等の数を書き換えます。
- 源泉徴収簿の余白に「○月から扶養○人→○人(申告書再提出)」と一言メモしておく
- 給与ソフトの扶養人数も、同じ月から変更されているか確認する
この一言メモがあると、12月に「4月から変わった人、いたよね」と思い出す手間がなくなります。過去の月までさかのぼって直す必要があるかどうかは、年末調整で精算されることが多いですが、判断に迷うときは顧問税理士に相談しましょう。
12月に締める:年末調整欄へ合計を集める(ステップ4)
1年分の行がそろったら、いよいよ年末調整です。源泉徴収簿の下のほうにある年末調整欄に、1年分の合計を集めます。
- 給与・手当等の合計を出す:1〜12月の総支給金額・社会保険料等・算出税額をそれぞれ縦に足す。
- 賞与等の合計を出す:賞与欄の行を同じように足す。
- 給与と賞与を合わせた1年分の支給額・社会保険料等・預かった税額を、年末調整欄に書く。
- 年末調整の申告書(扶養控除等・基礎控除等・保険料控除など)の内容を反映して、1年分の正しい税額(年調年税額)を求める。
- 預かった税額との差が、還付(返す)または不足(追加で預かる)になる。その結果を、12月(または年末調整をした月)の行の「年末調整による過不足税額」の欄に書く。
12月の作業がスムーズかどうかは、ほとんど1〜11月の行がそろっているかで決まります。逆に言えば、毎月の行さえ埋まっていれば、12月は「足し算と、申告書の反映」だけです。年末調整全体の段取りは、年末調整のスケジュールとやることにまとめています。
影響:毎月そろえておくと、何がラクになるか
源泉徴収簿は、書いた月にはあまり出番がありません。だからこそ、後回しになりやすい記録です。でも、毎月そろえておくと、次の場面で助けてくれます。
- 年末調整:1年分の合計がすぐ出せる。扶養の変更月もメモで分かる。
- 源泉所得税の納付:納付する税額の「元」をたどれる。納期の特例の会社なら、半年分の集計にも使えます(源泉所得税の納期の特例)。
- 源泉徴収票・給与支払報告書・法定調書:1月の提出物の数字の根拠になる(法定調書と給与支払報告書の提出先・期限)。
- 途中入社の人:前職の源泉徴収票の金額を、年末調整欄に足す場所がはっきりする(中途入社者の年末調整)。
年の途中で退職した人の分も、源泉徴収簿は捨てずに、年末調整の書類と一緒に保管しておきましょう。保存期間の考え方は帳簿・書類の保存期間を参考にしてください。
明日やること(まず1つだけ)
全員分を一気に整えようとしなくて大丈夫です。 明日やることは、「従業員を1人だけ選んで、9月分の給与明細と源泉徴収簿(または給与ソフトの源泉徴収簿の画面)の、総支給金額・社会保険料等・税額の3つが同じか見比べる」だけです。
1人分が合っていれば、同じ手順でほかの人も確かめられます。もし合わない月があっても、それは今のうちに見つかってよかった、ということです。どの月から合わないかが分かれば、原因はたいていその月の手当や扶養の変更にあります。
チェックリスト:源泉徴収簿を毎月そろえる
【毎月・給与を払ったら】
- 支給日の年に合った源泉徴収簿に書いているか
- 総支給金額に、非課税の通勤手当などを入れていないか
- 社会保険料等の控除額が、給与明細と同じか
- 社会保険料等控除後の金額=総支給金額 − 社会保険料等、になっているか
- 扶養親族等の数が、最新の扶養控除等申告書と合っているか
- 算出税額が、給与明細の所得税と同じか
【賞与・変更があったとき】
- 賞与は賞与欄に、毎月分とは別に書いたか
- 賞与欄の「前月の社会保険料等控除後の金額」を前月の行から写したか
- 扶養が変わった月から人数を書き換え、余白にメモを残したか
【12月・年末調整】
- 1〜11月の行がすべて埋まっているか
- 給与と賞与の合計を、それぞれ出して年末調整欄に集めたか
- 途中入社の人は、前職の源泉徴収票の金額を足したか
- 過不足税額を、年末調整をした月の行に書いたか
【年のはじめに一度】
- 給与ソフトの源泉徴収税額表が、その年のものに更新されているか
最後に
源泉徴収簿は、誰かに褒められることの少ない、静かな記録です。毎月の給与を払い終えてほっとしたあとに、もう一度数字を確かめる——それをひとりで続けているのは、本当にえらいことだと思います。
でも、その毎月のひと手間は、ちゃんと12月の自分を助けてくれます。年末調整の時期に「この人の分は、ここを見れば全部ある」と思える安心は、毎月そろえてきた人だけが持てるものです。 今日1人分を見比べられたなら、もう準備は始まっています。完璧でなくて大丈夫。1か月ずつ、一緒にそろえていきましょう。
本記事は一般的な実務情報です。源泉徴収税額の計算や年末調整の取扱いは、その年の税額表・個別の事情・最新の通達によって異なります。最終的な判断は、国税庁・所轄税務署の情報や、顧問税理士にご確認ください。
毎月の給与計算の流れは給与計算の基本|総支給から手取りまでの流れを順番に、年末調整で集める書類は年末調整で集める書類と従業員への案内文の作り方もあわせてどうぞ。通勤手当の非課税の考え方は通勤手当の非課税限度額にまとめています。ほかの実務の手順も、記事一覧から少しずつ一緒に整理していきましょう。