請求書の訂正・再発行|金額間違いに気づいたときの直し方
月末の請求書を送り終えて、ほっとしながら控えをファイルに綴じようとしたとき。ふと目に入った数量の欄が、納品書と違う。
「12個」のはずが「16個」。請求額は、本当なら66,000円のところ、88,000円になっています。
一瞬、血の気が引きますよね。 もう相手に届いている。先方の経理はもう処理を始めているかもしれない。どう連絡すればいいのか、送り直せば済むのか、それとも何か決まった手続きがあるのか。
ひとりで経理を回していると、こういうときに「ちょっとこれ見て」と言える相手がいません。だから余計に、胸がざわざわします。
先にお伝えしておきたいのは、請求書の訂正は、どの会社でも日常的に起きているということです。数量の打ち間違い、単価の旧価格のまま、宛名の部署違い、登録番号の転記ミス。受け取る側の経理も、訂正の連絡には慣れています。
大事なのは、間違えないことより、気づいたあとに、決まった順番で直すことです。一緒に整理していきましょう。
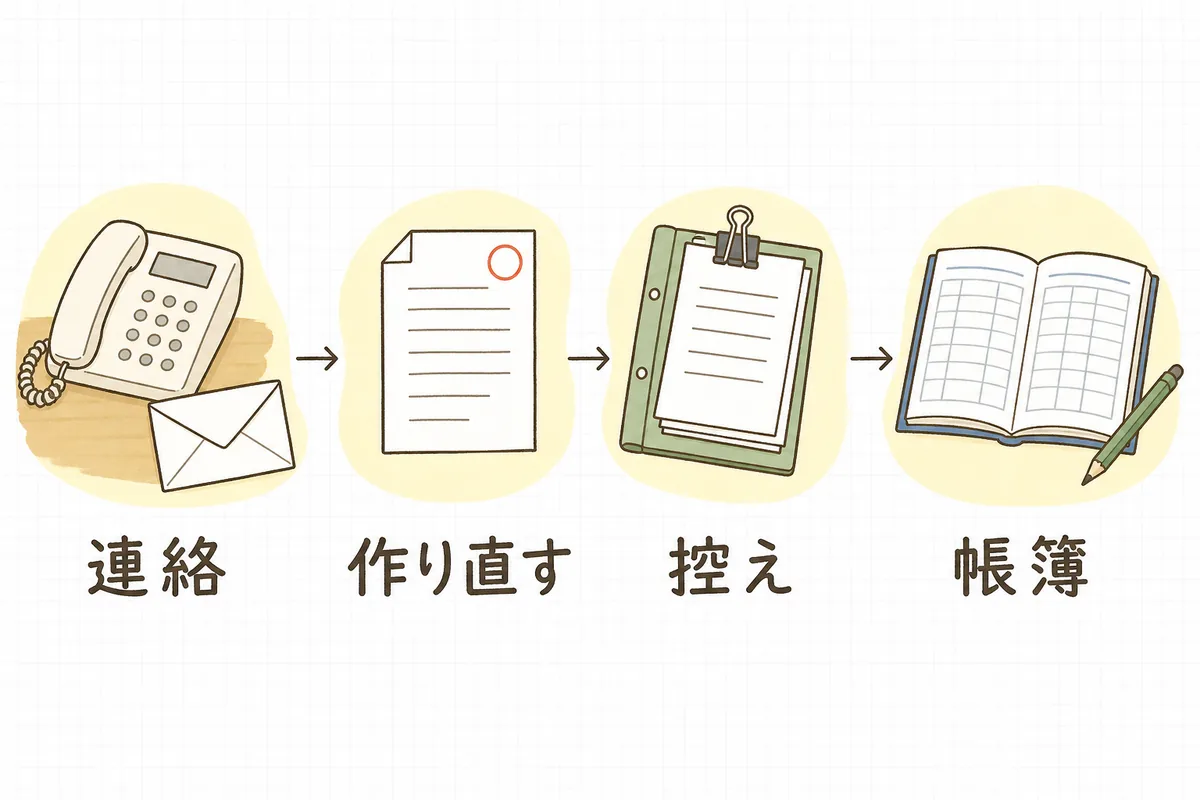
結論:送ったあとの請求書に誤りがあったら、①まず相手に一報を入れる → ②「修正した請求書」を作り直して交付する(元の請求書のどれを直したものか分かるようにする) → ③元の請求書と修正版の両方の控えを残す → ④自社の帳簿と請求管理表を直す、の4ステップです。インボイス(適格請求書)の場合、誤りを直した請求書を交付するのは発行した側の役目で、受け取った側が勝手に書き直すことはできません。だから、こちらから動くのがいちばん早く、相手にも親切です。
何が起きているか|請求書の「訂正」と「値引き」は別のもの
最初に、ひとつだけ整理しておきます。「請求額を直したい」という場面には、じつは2種類あります。
| 場面 | 何が起きているか | 出すもの |
|---|---|---|
| 書き間違い(数量・単価・税率・宛名・登録番号などの誤り) | 最初から正しい金額・内容で請求すべきだった | 修正した請求書(修正インボイス) |
| あとから金額が変わった(返品・値引き・割戻し) | 取引は正しく請求したが、その後に対価が減った | 返還インボイス(または値引きの内容を記載した書類) |
この記事で扱うのは、上の「書き間違い」のほうです。返品や値引きで金額が変わった場合は、返還インボイスとは|返品・値引きで出す書類と1万円未満の免除で整理しています。
迷ったら、「最初に請求した時点で、この金額は正しかったか?」と自分に聞いてみてください。最初から違っていたなら訂正、あとから変わったなら値引き・返品です。
インボイス制度で決まっていること
適格請求書発行事業者は、交付したインボイスに誤りがあったとき、相手(課税事業者)に対して、修正した適格請求書を交付しなければならないとされています(消費税法57条の4第4項)。
ポイントは2つです。
- 直すのは発行した側。受け取った側が、手元のインボイスに二重線を引いて自分で書き直すことはできません。受け取った側が直したいときは、発行元に修正版を依頼するか、受け取った側で修正内容を反映した仕入明細書を作って、発行元の確認を受けるという方法になります。
- 修正版の出し方は2通り。国税庁の質疑応答事例では、次のどちらでもよいとされています。
- 誤りを直した請求書を、あらためて全部作り直して交付する
- 当初の請求書との関連が分かるようにしたうえで、修正した事項だけを明示した書類を交付する
ひとり経理の実務では、1の「全部作り直す」がいちばん迷いません。 相手の経理も、差し替えるだけで済むので処理が楽です。
ここまで読んで「そんな決まりがあったんだ」と思った方へ。大丈夫です。これまで送り直していたなら、ほとんどの場合、やっていたことはすでにこの形になっています。足りないのは「元のどれを直したか」の一行くらいのことが多いです。
具体例|数量を間違えたときの直し方
冒頭の例で、実際の流れを追ってみます。
- 当初の請求書(No.2026-0915):商品A 単価5,000円 × 16個 = 80,000円、消費税(10%)8,000円、合計88,000円
- 正しい内容:商品A 単価5,000円 × 12個 = 60,000円、消費税(10%)6,000円、合計66,000円
- 差額:22,000円の過大請求
ステップ1|まず、相手に一報を入れる
修正版を作る前に、先に連絡します。相手の経理がすでに支払処理や仕訳を進めている可能性があるからです。先に一言あるだけで、相手は処理を止めて待てます。
メールなら、こんな形で十分です。
件名:【訂正のお願い】9月分ご請求書(No.2026-0915)について

いつもお世話になっております。株式会社△△の□□でございます。

先日お送りした9月分のご請求書(No.2026-0915)につきまして、
商品Aの数量に誤りがございました。
大変申し訳ございません。

 誤)16個 合計88,000円(税込)
 正)12個 合計66,000円(税込)

本日中に訂正後のご請求書をお送りいたします。
お手数をおかけしますが、先にお送りしたご請求書は
訂正版に差し替えてお取り扱いいただけますと幸いです。ポイントは、誤りの箇所と正しい金額を、メールの時点で書いてしまうことです。相手は修正版を待たずに状況を把握できます。謝罪は一度で十分です。何度も謝ると、かえって相手が気を遣います。
ステップ2|修正した請求書を作る
全部作り直す場合、次の点を押さえておくと、相手の処理がスムーズになります。
- 正しい内容で、インボイスの記載事項をすべて満たす(登録番号・取引年月日・内容・税率ごとの対価と税額・税率・宛名)。記載事項の確認は適格請求書の記載事項6つ|自社の請求書を見直すチェックへ。
- 「訂正版」と分かるようにする。タイトルを「請求書(訂正)」にする、または備考欄に書きます。
- 元の請求書との関係を書く。備考欄に「2026年9月15日付 請求書No.2026-0915 の訂正版です。先の請求書は破棄をお願いします」のように、元の番号と日付を入れます。これがあると、相手も自社も、あとから経緯をたどれます。
- 請求書番号の付け方を決めておく。元の番号に枝番を付ける(No.2026-0915-1)か、新しい番号を振って備考で元番号を示すか。どちらでも構いませんが、社内でどちらかに統一しておくと、請求管理表が崩れません。
- 取引年月日は、元の取引の日付のままにします。訂正した日に変えてしまうと、取引の時期がずれて見えます。
会計ソフトや請求書ソフトを使っている場合は、元の請求書を「取消」や「無効」にしてから、訂正版を新規作成する流れが用意されていることが多いです。元のデータを上書き削除しない機能を選ぶと、次のステップが楽になります。
ステップ3|元の請求書と修正版、両方の控えを残す
ここは見落としやすいところです。
インボイス発行事業者は、交付したインボイスの写し(控え)を保存することになっています。誤っていた元の請求書も、一度は相手に交付したものなので、修正版と一緒に控えを残しておくのが安心です。
- 紙で送った場合:元の控えに「訂正済・No.2026-0915-1へ差替」とメモし、修正版の控えとクリップで留めて同じ場所に綴じる。
- PDFをメールで送った場合:電子取引のデータとして、元のPDFも修正版のPDFも両方保存します。ファイル名に「_訂正前」「_訂正版」と付けておくと、検索のときに迷いません。保存のしかたは電子取引データの保存|結局なにをすればいいかを整理するで整理しています。
「間違ったほうは消したい」と思うのは自然な気持ちです。でも、残しておくほうが、あとで聞かれたときにあなたを守ってくれます。
ステップ4|自社の帳簿と請求管理表を直す
最後に、自社側の記録を直します。どこまで直すかは、もう何が進んでいるかで変わります。
| 状況 | やること |
|---|---|
| まだ売上を計上していない | 修正版の金額で計上するだけ |
| 誤った金額で売上計上済み(入金前) | 差額を訂正仕訳で直す(下の例) |
| 誤った金額ですでに入金された | 差額(過入金)を相手と相談し、返金か次回請求との相殺かを決める |
| 当初の請求が前の事業年度で、決算が終わっている | 自己判断で直さず、顧問税理士に相談する |
誤った金額で売上計上済み、入金前の場合の訂正仕訳は、たとえばこうなります(税抜経理の場合)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上高 | 20,000円 | 売掛金 | 22,000円 |
| 仮受消費税 | 2,000円 |
差額の内訳は、本体80,000円 − 60,000円 = 20,000円、消費税8,000円 − 6,000円 = 2,000円、合計22,000円です。元の仕訳を全部取り消して正しい仕訳を入れ直す方法(赤黒訂正)でも構いません。直し方の考え方は訂正仕訳・赤伝の切り方|間違えた仕訳の直し方をやさしく整理へ。
すでに入金されていた場合の返金・相殺の進め方は、過入金・二重入金があったとき|返金と相殺の進め方と仕訳でまとめています。
そして請求管理表にも、元の請求を「訂正済」、修正版を「有効」として並べておきます。元の行を消してしまうと、翌月の消し込みで「88,000円の請求はどうなった?」と自分で自分を探すことになります。
影響|直さずにいると、どこで困るか
「金額が少し違うだけだし、次回の請求で調整すればいいかな」と考えることもあると思います。実務でそうしている会社もあります。ただ、次のような場面で、あとから手間が増えやすくなります。
- 相手が仕入税額控除を受けるとき:相手の経理は、受け取ったインボイスをもとに消費税を計算します。インボイスの金額と実際の支払額が食い違っていると、相手側で確認の手間が発生します。
- 売掛金の消し込みが合わなくなる:請求88,000円に対して入金66,000円。差額22,000円が「未回収」のように残り続け、月次のたびに気になります。
- 決算や残高確認で説明が要る:取引先との残高確認や、税理士の決算作業で「この差額は何?」と聞かれたとき、記録がないと思い出すのに時間がかかります。
次回請求での調整を相手と合意している場合でも、「いつの請求の、何の差額を、どこで調整したか」をメールや請求書の備考に残しておくだけで、あとの説明はずっと楽になります。
金額の誤りに気づけたのは、控えをもう一度見たからです。送ったら終わり、にせず見返す習慣がある人だから、気づけました。ここは責める場面ではなく、ちゃんと仕事をしている証拠だと思ってください。
明日やること(まず1つだけ)
明日やることは、請求書の書式を全部見直すことではありません。
請求書の備考欄に「訂正版の書き方」の定型文を1つ用意しておく。 それだけです。
年 月 日付 請求書No.    の訂正版です。
先にお送りした請求書は破棄いただきますようお願いいたします。
請求書ソフトのテンプレートやメモ帳に貼っておけば、次に訂正が必要になったとき、番号と日付を埋めるだけで済みます。焦っているときに文面を考えなくていい。それだけで、訂正の重さはかなり軽くなります。
もうひとつ余裕があれば、送信前の最後の一回、数量と単価だけを納品書と見比べることを、送る手順に足してみてください。ひとりでできるダブルチェックの型は経理のダブルチェック|ひとりでも2人目を作る4つの型と使い分けにまとめています。
請求書の訂正・再発行チェックリスト
上から順に。今日は「まずここだけ」の1つで十分です。
- まずここだけ(今日)
- 備考欄に貼る「訂正版」の定型文を用意した
- 誤りに気づいたとき
- 「書き間違い(訂正)」か「あとからの値引き・返品」かを確認した
- 修正版を作る前に、相手に一報を入れた(誤りの箇所と正しい金額を書いた)
- 修正した請求書を作るとき
- インボイスの記載事項(登録番号・取引年月日・内容・税率ごとの対価と税額・税率・宛名)をすべて満たした
- タイトルか備考で「訂正版」と分かるようにした
- 元の請求書の番号と日付を備考に書いた
- 取引年月日は元の取引の日付のままにした
- 請求書番号の付け方(枝番 or 新番号)を社内ルールどおりにした
- 控えを残すとき
- 元の請求書の控えを捨てずに「訂正済」とメモした
- 元と修正版の控えを同じ場所に保存した(PDFなら両方のデータを保存した)
- 帳簿を直すとき
- 売上計上済みなら、差額の訂正仕訳を入れた(本体と消費税を分けて再計算した)
- 入金済みなら、返金か相殺かを相手と決めて記録した
- 前の事業年度の請求なら、顧問税理士に相談した
- 請求管理表で、元の請求を「訂正済」、修正版を「有効」にした
最後に
冒頭の夕方に戻ります。
控えを見返して、数量の違いに気づいた。あの瞬間はひやっとしたと思います。でも、気づいたのは、あなたが送ったあとも自分の仕事を確かめていたからです。見返さなければ、誤りはそのまま相手の帳簿に入っていました。
訂正の連絡を受け取った相手の経理は、たいてい「承知しました、差し替えます」と返してきます。そして心のどこかで、「きちんと直してくれる会社だな」と感じています。請求書の信頼は、間違えないことだけでなく、間違えたときにどう直すかでも積み上がっていきます。
一報を入れて、作り直して、両方残して、帳簿を直す。順番さえ決まっていれば、次に同じことが起きても、もう慌てなくて大丈夫です。
今日の請求書も、落ち着いていきましょう。
本記事は一般的な実務情報です。修正した適格請求書の交付方法や保存、訂正仕訳の取扱いは、取引の内容や会社の経理方法によって異なる場合があります。特に前の事業年度にかかる訂正や、消費税の申告に影響する場合は、最終的な判断を顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 請求書そのものを見直すなら、適格請求書の記載事項6つ|自社の請求書を見直すチェックへ。返品・値引きで金額が変わったときは返還インボイスとは|返品・値引きで出す書類と1万円未満の免除で整理しています。
- 請求の流れ全体は、請求書の発行から入金確認まで|ひとり経理の基本フローと、請求漏れ・二重請求を防ぐ請求管理表|ひとり経理の作り方と回し方へ。
- 入金が合わないときは、入金額が請求と合わない|差額・手数料・相殺の確認順と売掛金の消し込み|ズレなく正確に進める手順とコツを。ほかの実務も、記事一覧から少しずつ一緒に整理していきましょう。