予実管理表の作り方|予算と実績の差を毎月おさえる
月初。前月の締めがようやく終わって、試算表を印刷したところに、社長が顔を出します。
「で、先月は予算に対してどうだった?」
売上は……たしか少し足りなかった。経費は……外注費が多かった気がする。でも、どのくらい? 予算っていくらだったっけ? 試算表をめくりながら、答えの言葉を探す。そのあいだの数秒が、妙に長く感じます。
ひとりで経理を回していると、数字を「出す」ところまでで手いっぱいになりがちです。締めて、試算表を出して、税理士さんに送って、それで今月はおしまい。それだけでも十分に大変な仕事です。
ただ、社長が本当に知りたいのは「数字そのもの」より、「予定と比べてどうだったか」と「それはなぜか」であることが多いんですよね。ここを埋めてくれるのが、予実管理表です。
名前は少しかたく聞こえますが、中身はシンプルです。今日は、Excel1枚で毎月まわせる最小の形を一緒に作ります。
結論:予実管理表は、予算・実績・差額・達成率の4列を、損益計算書の並びで並べた表です。作り方は ①予算を月ごとに入れる(予算がなければ前年同月の実績で代用してよい) ②月次の締めが終わったら実績を写す ③差額=実績−予算、達成率=実績÷予算を式で出す ④「差額10万円以上、または予算比±10%以上」など、説明する基準を決めて、該当する行にだけ一言コメントを書く。全部の差を説明しようとしないのが、毎月続けるコツです。
何が起きているか|「数字はあるのに、答えられない」理由
社長の質問にすぐ答えられないのは、数字を把握していないからではありません。比べる相手が、同じ紙の上にないからです。
試算表に載っているのは「実績」だけです。予算は、期首に作ったExcelのどこか、あるいは社長の頭の中、あるいは税理士さんと作った事業計画のPDFの中。2つが別々の場所にあるので、比べるたびに行き来して、頭の中で引き算することになります。
そこへ、もう少し厄介なことが重なります。
- 差はたくさんある:科目が20あれば、予算とぴったり同じになる科目はほとんどありません。どれから説明すればいいのか分からなくなります
- 差の意味が科目で違う:売上が予算より多いのは良いこと、経費が多いのは注意したいこと。同じ「+10万円」でも、読み方が逆になります
- 締めの精度で数字が動く:請求書の到着が遅れて今月に入らなかった費用があると、「今月は経費が少ない」ように見えてしまいます
予実管理表は、この3つを表の形で先に片づけておく仕組みです。予算と実績を同じ行に並べ、差を式で出し、説明する範囲をあらかじめ決めておく。そうすると、社長の一言に「売上が予算に40万円届かず、外注費が11万円多かったので、利益は予算より35万円少なくなりました」と、ひと息で答えられるようになります。
予実管理は毎月3ステップ|締める・比べる・伝える
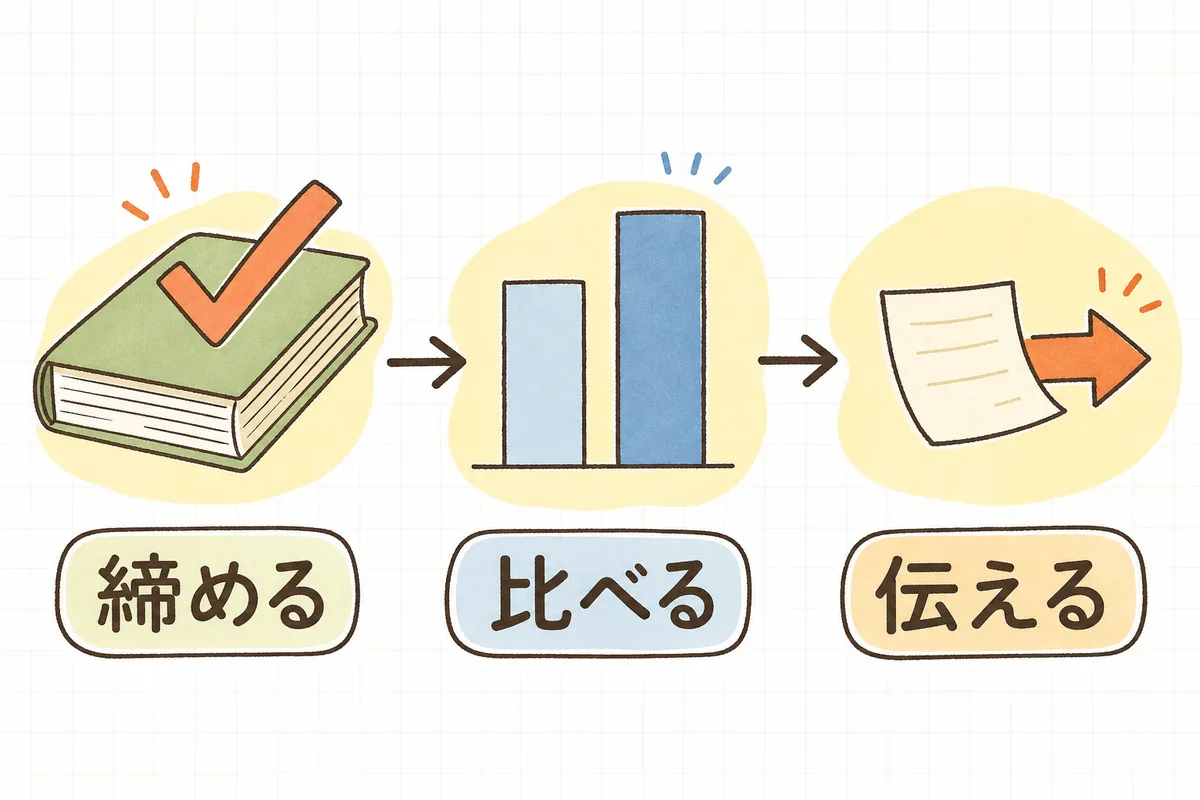
最初に、毎月の流れを3つに分けておきます。表を作る前にこの形が頭に入っていると、どこで迷っているのかが分かりやすくなります。
1. 締める:前月の記帳を終えて、試算表を確定させる。予実管理の「実績」は、ここで出た数字です。締めが甘いと、比べる意味が薄れます。
2. 比べる:予算と実績を同じ行に並べ、差額と達成率を出す。ここは式に任せる部分です。
3. 伝える:差の大きい行にだけ、理由を一言そえて社長に渡す。全部を説明しなくて大丈夫です。
ひとり経理がいちばん時間を取られがちなのは、実は1つ目の「締める」です。2つ目は表さえ作れば数分で終わります。3つ目は、慣れるまでは少し考えますが、書く行を絞る基準があれば迷いません。順番に見ていきます。
予実管理表の作り方|Excel1枚の基本形
列は「予算・実績・差額・達成率・コメント」の5つ
まずは表の骨組みです。シートを1枚用意して、こんな列を作ります。
| 列 | 中身 | 入れ方 |
|---|---|---|
| A | 項目(科目) | 損益計算書の並び順で |
| B | 予算 | 期首に入力しておく |
| C | 実績 | 月次の締め後に試算表から写す |
| D | 差額 | =C2-B2(実績−予算) |
| E | 達成率 | =IF(B2=0,"",C2/B2)(予算0円の行は空欄に) |
| F | コメント | 説明が必要な行にだけ書く |
行は、損益計算書と同じ並びにしておくのがおすすめです。売上高 → 売上原価 → 売上総利益 → 販管費の主な科目 → 営業利益。会計ソフトの試算表と同じ順番なら、実績を写すときに目で追いやすく、写し漏れも見つけやすくなります。
販管費の科目は、金額の大きいもの・動きやすいものだけ個別に出し、残りは「その他経費」にまとめてかまいません。20科目すべてを並べると、表を見る側が疲れてしまいます。人件費・外注費・地代家賃・広告宣伝費など、会社にとって大きい5〜6科目があれば十分です。
予算の入れ方|予算がない会社は「前年同月の実績」から
「うちは予算なんて作っていない」という会社も、中小企業では珍しくありません。それで止まる必要はありません。
予算がないなら、前年同月の実績を「予算」の列に入れて始めて大丈夫です。 前年の数字と比べるだけでも、「去年より外注費が増えている」「売上の季節の波はいつもどおり」といった気づきが十分に得られます。社長と相談して目標の数字が決まったら、そこから差し替えればいいだけです。
年間の予算だけがあって月ごとの数字がない場合は、12で均等に割るより、前年の月ごとの売上の割合で配分するほうが実態に近くなります。たとえば年間売上の予算が6,000万円で、前年は9月が年間売上の8%だったなら、9月の予算は6,000万円×8%=480万円。繁忙期と閑散期がある会社ほど、この配分が効きます。
実績の写し方|「締めてから写す」を守る
実績は、会計ソフトの月次の試算表(または月次推移表)から写します。手で入力しても、CSVで出して SUMIF で引いてもかまいません(集計の式はExcelで経理の集計を時短|SUMIF・VLOOKUPの使い方にまとめています)。
大事なのはタイミングです。月次の締めが終わってから写す。 請求書がまだ届いていない外注費、月末に払った経費の計上漏れなどがあると、実績が実態より小さく見えます。すると「今月は経費が予算より少ない」と、事実と違う報告をしてしまうことになります。
締めの精度を上げる話は、ひとり経理の月次決算チェックリストと期ズレを防ぐ|計上月を間違えない発生主義の考え方に詳しく書きました。予実管理表は、締めがしっかりしているほど、黙っていても役に立つ表になります。
具体例|9月の予実管理表を読んでみる
ここで、ある会社の9月分を例に、実際に表を埋めてみます。
| 項目 | 予算 | 実績 | 差額 | 達成率 |
|---|---|---|---|---|
| 売上高 | 5,000,000 | 4,600,000 | −400,000 | 92.0% |
| 売上原価 | 2,000,000 | 1,840,000 | −160,000 | 92.0% |
| 売上総利益 | 3,000,000 | 2,760,000 | −240,000 | 92.0% |
| 人件費 | 1,500,000 | 1,520,000 | +20,000 | 101.3% |
| 外注費 | 300,000 | 410,000 | +110,000 | 136.7% |
| 地代家賃 | 250,000 | 250,000 | 0 | 100.0% |
| その他経費 | 450,000 | 430,000 | −20,000 | 95.6% |
| 販管費計 | 2,500,000 | 2,610,000 | +110,000 | 104.4% |
| 営業利益 | 500,000 | 150,000 | −350,000 | 30.0% |
まず、表そのものが合っているかを確かめます。
- 販管費計(実績):1,520,000 + 410,000 + 250,000 + 430,000 = 2,610,000
- 営業利益(実績):2,760,000 − 2,610,000 = 150,000
- 営業利益の差額:売上総利益の差(−240,000)− 販管費の差(+110,000)= −350,000(費用が多かった分だけ、利益は減る)
最後の行がいちばん大事な検算です。営業利益の差額は、売上総利益の差と販管費の差に分解できる。 ここが合っていれば、表の式はきちんと動いています。
差額の「向き」に気をつける
この表で、差額はすべて「実績−予算」で出しています。だから、
- 売上・利益の行:プラスなら予算より良い、マイナスなら予算に届かなかった
- 費用の行:プラスなら予算より多く使った、マイナスなら予算より少なかった
と、行によって良し悪しの向きが逆になります。ここで頭が混乱しやすいので、慣れるまでは、F列のコメントの頭に「有利」「不利」と書く、あるいは費用の行で予算を超えたセルにだけ色を付ける(条件付き書式)と、ひと目で読めるようになります。
全部は説明しない|「説明する基準」を先に決める
この表を見て、9行すべてに理由を書こうとすると、それだけで半日かかります。そこで、説明する行の基準を先に決めておきます。たとえば、
差額が 10万円以上、または予算比で ±10%以上 ずれた行だけ、コメントを書く
という基準にすると、9月の表で引っかかるのは次の行です。
- 売上高:−400,000(10万円以上)
- 売上原価:−160,000(10万円以上)
- 売上総利益・営業利益:合計の行なので、内訳の説明でまとめて足りる
- 外注費:+110,000、予算比136.7%(どちらの基準にも該当)
人件費(+20,000、101.3%)やその他経費(−20,000、95.6%)は基準の内側なので、今月は書かなくて大丈夫です。基準の数字は会社の規模に合わせて決めてかまいません。売上が月数百万円の会社なら「10万円・10%」、もっと大きければ「50万円・10%」など、社長と一度だけすり合わせておくと、毎月の迷いがなくなります。
売上に連動する科目は「率」で見る
もうひとつ、知っておくと読み違えが減るコツがあります。売上原価は予算より16万円少ないので、一見「原価を抑えられた」ように見えます。
でも、原価率を計算してみると、
- 予算:2,000,000 ÷ 5,000,000 = 40.0%
- 実績:1,840,000 ÷ 4,600,000 = 40.0%
と、まったく同じです。売上が減ったから、原価も同じ割合で減っただけなんですね。仕入や材料費のように売上と一緒に動く科目は、金額の差ではなく「率」で見ると、本当に変化があったのかどうかが分かります。
この例なら、コメントはこうなります。
- 売上高:「A社の大口案件の納品が10月にずれたため(10月に計上予定)」
- 売上原価:「売上減に連動。原価率は予算どおり40%」
- 外注費:「繁忙で一部作業を外部へ。10月以降も続くか確認中」
そして社長への一言は、「売上は予算に40万円届かず、主な理由はA社案件の納品が10月にずれたことです。外注費が11万円多かったので、営業利益は予算より35万円少ない15万円でした」。3行のコメントと、ひと息の説明。 これで十分に伝わります。
これが毎月まわると、何が変わるか
- 社長の「どうだった?」に、その場で答えられる:表とコメントを1枚で渡せば、説明そのものが短くなります
- ずれに早く気づける:外注費が予算を超え始めたのが9月だと分かっていれば、10月・11月の動きを先回りして見られます。決算の直前に気づくより、打てる手がずっと多くなります
- 締めの精度が上がる:「経費が予算よりやけに少ない」と気づいたら、たいてい計上漏れがあります。予実管理表は、月次決算の検算の道具にもなります
- 資金繰りの見通しが立つ:利益の予定と実績のずれが分かると、資金繰り表の入金・出金の見込みも直しやすくなります
- 経理の仕事が「記録」から「報告」になる:数字を出して終わりではなく、数字の意味を伝える人になります。これは、ひとりで経理を回している人の仕事の価値が、外から見えるようになるということでもあります
最後のひとつは、地味ですが大きいと思います。毎月きちんと締めているあなたの仕事は、予実管理表という形になって、はじめて社長の目に「見える仕事」になります。
明日やること(まず1つだけ)
明日やることは、完璧な予算を作ることではありません。
先月の試算表を開いて、売上高・売上原価・販管費計・営業利益の4行だけを、前年同月の実績と並べてみてください。予算がある会社なら、予算の数字と並べます。差額の式を1本入れて、いちばん大きくずれている行に、理由を一言だけ書く。
15分もかかりません。4行でも立派な予実管理表です。科目を足すのも、基準を決めるのも、来月でかまいません。
予実管理表のチェックリスト
上から順に。今日は「まずここだけ」の2つで十分です。
- まずここだけ(今日)
- 売上高・売上原価・販管費計・営業利益の4行を、予算(なければ前年同月)と並べた
- 差額を
=実績−予算の式で出した - 表を作るとき
- 行の並びを損益計算書(試算表)と同じ順番にした
- 販管費は大きい5〜6科目だけ個別に出し、残りは「その他経費」にまとめた
- 達成率の式は、予算0円の行でエラーにならないようにした
- 年間予算を月に割るとき、前年の月ごとの割合を参考にした
- 毎月まわすとき
- 月次の締めが終わってから実績を写した
- 販管費計・営業利益が、試算表の数字と一致している
- 営業利益の差額=売上総利益の差−販管費の差 で検算した
- 費用の行は、プラスが「予算より多く使った」だと確認して読んだ
- 伝えるとき
- 説明する基準(例:10万円以上 または ±10%以上)を社長とすり合わせた
- 基準を超えた行にだけ、理由を一言コメントした
- 売上に連動する科目は、金額でなく率でも見た
最後に
冒頭の場面に戻ります。
「で、先月は予算に対してどうだった?」と聞かれて言葉を探したのは、あなたが数字を分かっていなかったからではありません。毎月きちんと締めて、試算表まで出しているからこそ、答えの材料はもう全部手元にありました。 足りなかったのは、それを並べる1枚の紙だけです。
予実管理というと、経営企画の部署がやる立派な仕事のように聞こえるかもしれません。でも、ひとり経理の予実管理は、4行の表と3行のコメントで十分に始められます。差の大きいところにだけ一言そえる。それ以上は、できる月にやればいいんです。
数字を出す人から、数字の意味を伝える人へ。 その一歩は、思っているよりずっと小さくて大丈夫です。来月の月初、試算表の隣に1枚だけ、表を置いてみませんか。
本記事は一般的な実務情報です。予算の立て方や管理する科目・基準は、会社の規模や業種によって異なります。決算・税務に関する最終的な判断は、顧問税理士・所轄税務署にご確認ください。
よければ、こちらも
- 試算表の見方|ひとり経理が毎月ここだけ見れば安心の勘所
- 損益計算書の見方|5つの利益で会社の稼ぎを読む
- ひとり経理の月次決算チェックリスト|締めの手順と漏れ防止の型
- Excelピボットテーブルで月次集計|科目別・取引先別を数分で出す
- 資金繰り表の作り方|エクセルで作るシンプルな入出金管理の型
月次の数字まわりは、記事一覧から少しずつ一緒に整理していきましょう。